

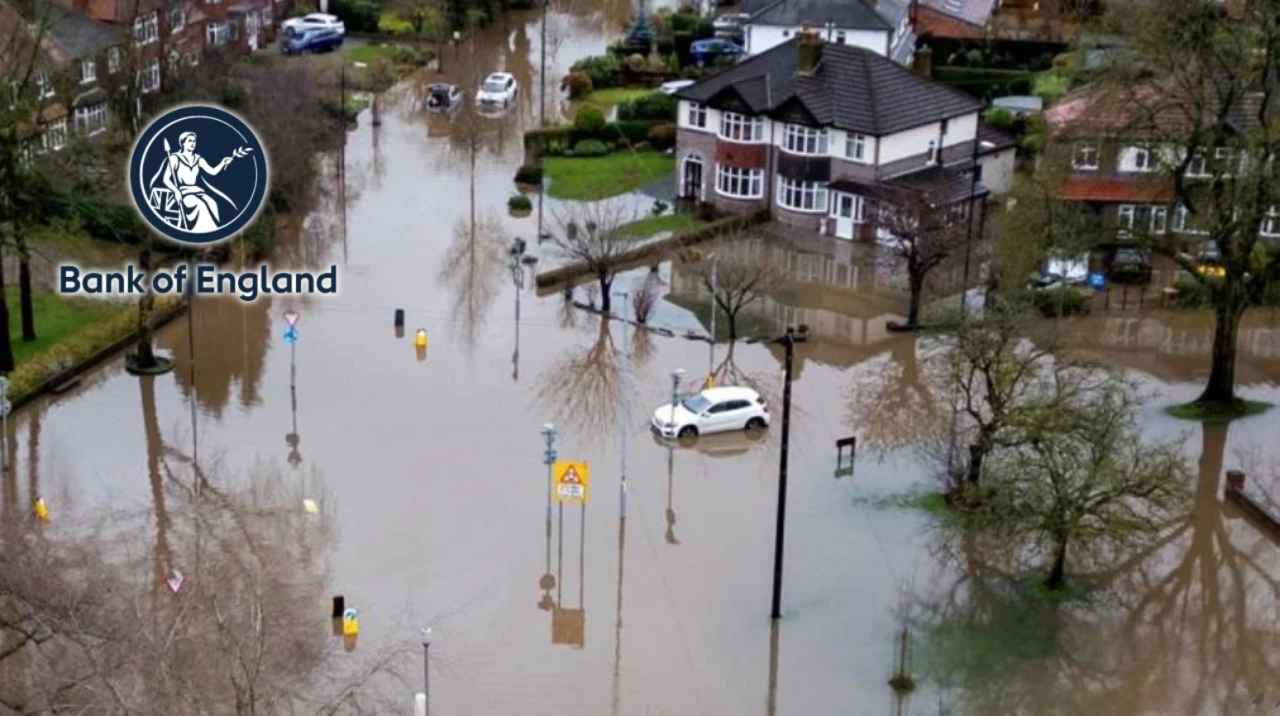
İngiltere Merkez Bankası, iklim felaketlerinde büyüyen sigorta açığının hane halkından bankalara kadar tüm finansal sistemi etkileyebileceği uyarısında bulundu.
İngiltere Merkez Bankası (Bank of England), iklim değişikliğine bağlı doğal afetlerde sigorta korumasının yetersiz kalmasının yalnızca bireyler ve işletmeler için değil, bankacılık sistemi, kamu maliyesi ve ekonomik istikrar açısından da ciddi sonuçlar doğurabileceğine dikkat çekti.
Sigorta açığı artık finansal istikrar meselesi
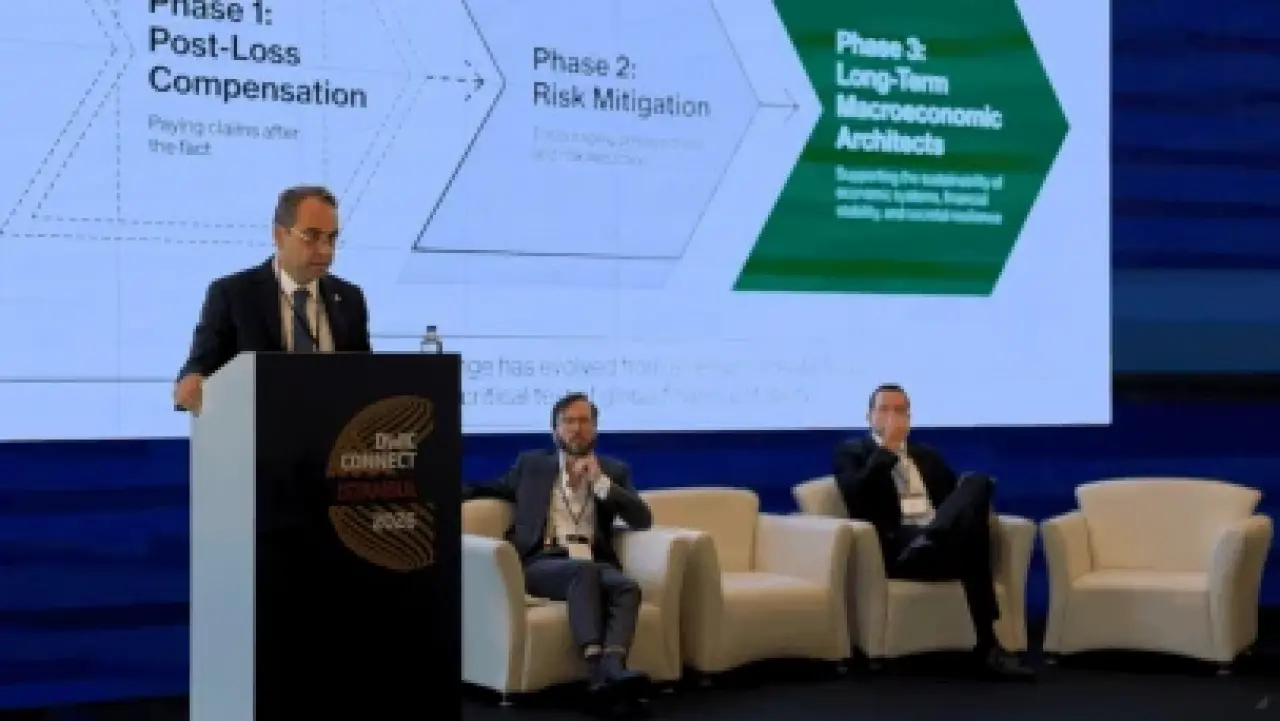
İngiltere Merkez Bankası Uluslararası İlişkiler İcra Direktörü ve Bankanın iklim çalışmalarından sorumlu üst düzey yöneticisi James Talbot, 21 Ekim'de Meksika Merkez Bankası tarafından düzenlenen 2. Sürdürülebilir Finans Konferansı'nda yaptığı konuşmada, iklim kaynaklı fiziksel risklerin ekonomiye etkisini değerlendirdi.
Talbot, aşırı hava olaylarının yalnızca sigorta şirketlerini ilgilendiren bir sorun olmadığını; üretim, enflasyon, kredi piyasaları ve kamu bütçeleri üzerinde de baskı oluşturabildiğini belirtti.
Sigorta korumasının ekonomik toparlanmada belirleyici rol oynadığını vurgulayan Talbot, sigortasız zararların büyümesi durumunda finansal yükün hane halkına, işletmelere, bankalara ve kamuya kayabileceği uyarısında bulundu.
Merkez Bankasının yaklaşımında dikkat çeken değişim ise sigorta açığının artık yalnızca şirketlerin mali dayanıklılığı açısından değil, finansal sistemin bütünü üzerindeki etkileriyle değerlendirilmesi oldu.
İki sel felaketi, sigortanın ekonomideki rolünü ortaya koydu
Talbot, sigorta korumasının ekonomik etkilerini açıklarken İspanya ve Pakistan'da yaşanan iki büyük sel felaketini karşılaştırdı.
İspanya'nın Valensiya bölgesinde 2024 yılında meydana gelen sellerin ardından kamu-özel sektör sigorta mekanizmaları zararların önemli bölümünün karşılanmasına katkı sağladı.
Pakistan'da 2022 yılında yaşanan sellerde ise toplam zararın yalnızca yaklaşık yüzde 1'i sigortalıydı.
Bu fark, afet sonrası ekonomik toparlanmanın neden ülkeden ülkeye değişebildiğini ortaya koydu. Sigorta korumasının sınırlı olduğu ülkelerde zararların doğrudan ailelerin ve küçük işletmelerin üzerinde kalması, gelir ve servet kayıplarını ağırlaştırırken ekonomik toparlanmayı da zorlaştırabiliyor.
Talbot'un değerlendirmesine göre, sigorta kapsamının genişliği ve hasar ödemelerinin hızı, afetlerin ekonomik etkilerinin ne kadar uzun süreceğini belirleyen unsurlar arasında yer alıyor.
İngiltere'de sel sigortası bulunmayan konut kredisi sahipleri artabilir
İngiltere Merkez Bankasının modelleme çalışması, sigorta korumasındaki daralmanın konut kredisi piyasasını nasıl etkileyebileceğini de ortaya koydu.
Araştırmaya göre, İngiltere'de sel sigortası bulunmayan konut kredisi borçlularının oranının mevcut durumda yaklaşık yüzde 5 olduğu tahmin ediliyor. Bu oranın 2050 yılına kadar yüzde 7 ila yüzde 10 seviyesine çıkabileceği öngörülüyor.
Şiddetli bir sel felaketinin ardından ise sigortasız konut kredisi borçlularının oranının yaklaşık yüzde 16'ya ulaşabileceği değerlendiriliyor.
Söz konusu oranlar gerçekleşmiş veriler değil, İngiltere Merkez Bankasının farklı risk senaryolarına dayanan modelleme sonuçlarını yansıtıyor.
Merkez Bankası, bu senaryolarda bankacılık sistemi üzerindeki toplam etkinin geçmişteki ağır finansal krizlere kıyasla sınırlı kalabileceğini belirtiyor. Ancak sigortasız kalan haneler, risk altındaki kredi kuruluşları ve yerel ekonomiler açısından önemli sonuçlar ortaya çıkabileceğine dikkat çekiyor.
Sigorta bulunmadığında zararı kim üstleniyor?
Sigorta korumasının azalması, doğal afetlerin maliyetini ortadan kaldırmıyor. Yalnızca bu maliyetin kimin üzerinde kalacağını değiştiriyor.
Hane halkı açısından daha yüksek onarım giderleri, konut değerlerinde düşüş ve krediye erişim güçlükleri ortaya çıkabilirken, işletmeler üretim tesisleri, stoklar ve altyapı kayıplarını kendi kaynaklarıyla karşılamak zorunda kalabiliyor.
Bankalar için teminat değerlerinin gerilemesi ve kredi zararlarının artması riski doğarken, hükümetler de afetlerin ardından daha fazla mali destek sağlama baskısıyla karşı karşıya kalabiliyor.
Bu nedenle sigorta koruma açığının büyümesi, afetin gerçekleştiği bölgenin ötesinde ekonomik sonuçlar yaratabiliyor.
Merkez Bankası: Yalnızca daha fazla sigorta yeterli değil
Talbot'un konuşmasındaki bir diğer önemli mesaj, iklim risklerine karşı çözümün yalnızca sigorta kapasitesini artırmaktan ibaret olmadığı yönündeydi.
Fiziksel riskler büyümeye devam ederken sigorta sisteminin tek başına bütün zararları sürdürülebilir biçimde karşılayamayacağına işaret eden Talbot, risk azaltıcı önlemlerin de önem kazandığını belirtti.
Bu kapsamda sigorta şirketlerinin ürün tasarımı, risk kabulü ve fiyatlandırma süreçlerinde hasar önlemeyi daha fazla dikkate alması; kamu otoritelerinin ise altyapı, yapı standartları ve iklim uyum yatırımlarına odaklanması gerektiği değerlendirildi.
Sigorta şirketleri, reasürörler ve bankalar arasında veri paylaşımı ile yeni risk transfer mekanizmalarının geliştirilmesi de koruma açığını daraltabilecek seçenekler arasında gösterildi.
Türkiye açısından neden önemli?
İngiltere Merkez Bankasının değerlendirmesi, deprem, sel, fırtına ve diğer doğal afet risklerine açık ülkeler açısından da önemli bir tartışmayı gündeme taşıyor.
Türkiye'de zorunlu deprem sigortası, konut, iş yeri ve diğer afet teminatlarının yaygınlığı yalnızca bireysel mal varlığının korunması bakımından değil, afet sonrasında ekonomik faaliyetlerin devamlılığı açısından da önem taşıyor.
İngiltere'deki değerlendirmeden hareketle Türkiye açısından öne çıkan temel soru, büyük bir afetin ardından ortaya çıkacak ekonomik kayıpların ne kadarının sigorta sistemi tarafından karşılanabileceği oluyor.
Bu soru, sigortalılık oranlarının yanı sıra teminat yeterliliği, hasar ödeme kapasitesi ve afet risklerinin azaltılması konularını da kapsıyor.
İngiltere Merkez Bankasının mesajı, sigortanın yalnızca hasar sonrasında ödeme yapan bir mekanizma değil, ekonomik dayanıklılığı destekleyen finansal sistem unsurlarından biri olduğunu ortaya koyuyor.