

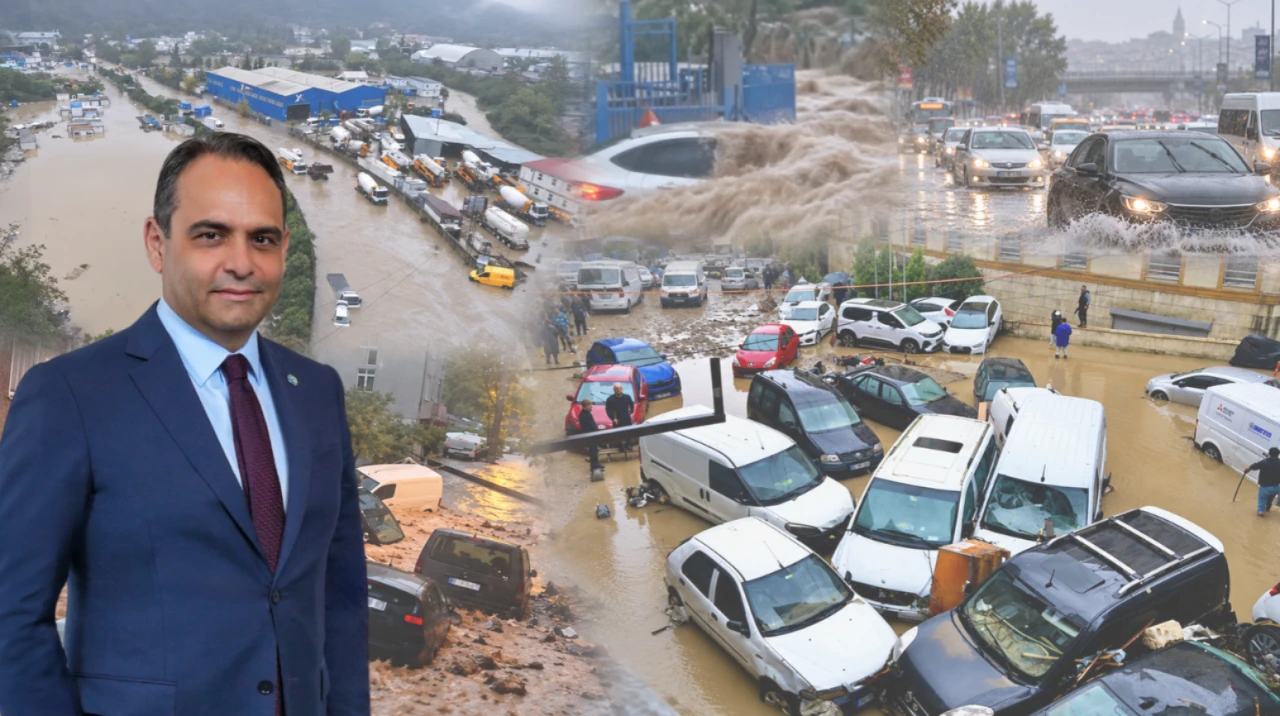
TSB Genel Sekreteri Özgür Obalı, sel sonrası gelen ilk ihbarları açıkladı; araçların teknik inceleme yapılmadan çalıştırılmaması gerektiğini vurguladı.
Türkiye Sigorta Birliği (TSB) Genel Sekreteri Özgür Obalı, Habertürk TV'de yaptığı açıklamada İstanbul ve çevre illerde yaşanan sel felaketinin ardından ilk hasar ihbarlarını, sigorta teminatlarını ve vatandaşların izlemesi gereken adımları değerlendirdi.
Sel felaketinde yaşanan can kayıplarından duyduğu üzüntüyü dile getiren Obalı, maddi zararların telafisinde sigortanın önemine dikkat çekti. Afetin henüz çok yeni olduğunu, hasar ihbarlarının değerlendirilmesine devam edildiğini belirten Obalı, ilk rakamları paylaşırken özellikle doğal afet teminatları konusunda vatandaşlara uyarılarda bulundu.
İlk bilanço: 808 konut, 280 iş yeri ve 76 araç ihbarı
Sel felaketine ilişkin ilk verileri paylaşan Obalı, kamu kurumlarına ulaşan ihbar sayısının 2 bin 500'ü aştığını açıkladı.
Obalı'nın aktardığı ilk bilgilere göre, 1.200'ün üzerinde su baskını, 15 heyelan, 47 mahsur kalma olayı, 13 ağaç devrilmesi ve 2 çatı uçması kayda geçti.
Sigorta Bilgi ve Gözetim Merkezi'nden elde edilen verilere de değinen Obalı, “808 tane konut, 280 iş yeri, 76 araç şu ana kadar ihbarı yapılmış gözüküyor. Bunlar ilk bilgiler” dedi.
Söz konusu rakamların henüz kesinleşmiş sigortalı hasar sayıları olmadığını vurgulayan Obalı, şu değerlendirmeyi yaptı:
“Bu rakamların tamamen doğrudan sigortalı hasar olup olmadığı konusunda ayrıca değerlendirmek lazım.”
Obalı, hasarların sigorta kapsamında değerlendirilmesinde poliçelerde yer alan teminatların belirleyici olduğunu ifade etti.
“Sigorta kültürünün artması kritik önemde”
Sel nedeniyle ortaya çıkan maddi kayıpların yüksek tutarlara ulaşabileceğine dikkat çeken Obalı, afetlerin ardından günlük yaşamın yeniden normale dönebilmesinde sigorta güvencesinin önemini vurguladı:
“Özellikle can kayıpları yerine gelmiyor ama maddi kayıpların telafisi mümkün. Bunların da faturaları ağır oluyor.”
Risklerin sigorta yoluyla güvence altına alınmasının önemine işaret eden Obalı, sigorta kültürünün yaygınlaşmasının maddi kayıpların telafisi ve hayatın yeniden normal akışına dönmesi açısından kritik olduğunu söyledi.
İş yerlerinde stok ve iş durması zararları da teminat kapsamında olabilir
Sel ve su baskını nedeniyle oluşan zararların konut, iş yeri ve araç olmak üzere üç ayrı kategoride değerlendirilmesi gerektiğini belirten Obalı, her kategoride poliçe kapsamının farklılık gösterebileceğini anlattı.
İş yerlerinde yalnızca bina hasarlarının değil, depolardaki stokların, makine ve ekipmanların da sigorta güvencesine dahil olabileceğini ifade eden Obalı, iş durmasından kaynaklanan ekonomik kayıpların da ilgili teminatların bulunması halinde karşılanabileceğini belirtti.
Konutlarda ise bina ve eşya teminatlarının önemine dikkat çeken Obalı, beyaz eşyalar ve diğer ev eşyalarının poliçe kapsamına göre güvence altında olabileceğini söyledi.
Ev sahipleri ile kiracıların sigorta kapsamlarının farklılaşabileceğini hatırlatan Obalı, özellikle bina ve eşya teminatlarının dikkatle incelenmesi gerektiğini vurguladı.
Hasar ihbarları geciktirilmemeli
Selden etkilenen vatandaşların sigorta şirketlerine ne zaman başvurmaları gerektiğine ilişkin de açıklama yapan Obalı, hasarların mümkün olan en kısa sürede bildirilmesini tavsiye etti.
Sigorta şirketlerinin afet sonrasında hasar başvuruları için gerekli hazırlıkları yaptığını belirten Obalı, şirketlerin farklı iletişim kanallarından sigortalılarına bilgilendirme yaptığını söyledi.
Obalı, sigortalıların şirketlerin 7 gün 24 saat hizmet veren hasar ihbar kanallarını takip etmelerini önerdi.
Hasar sürecinin sağlıklı ilerleyebilmesi için vatandaşların poliçelerinde hangi risklerin, hangi limitlerle güvence altına alındığını bilmeleri gerektiğine de dikkat çekti.
“Primden tasarruf etmek için teminatlardan vazgeçmeyin”
Obalı'nın açıklamalarında öne çıkan bir diğer konu ise sigorta primlerini düşürmek amacıyla doğal afet teminatlarından vazgeçilmesi oldu.
Türkiye'nin değişen iklim koşulları nedeniyle farklı doğal afet riskleriyle karşı karşıya bulunduğunu belirten Obalı, poliçe yaptırılırken yalnızca fiyatın değil, teminat kapsamının da dikkate alınması gerektiğini söyledi.
Doğal afet teminatlarının bazı durumlarda sınırlı prim farklarıyla poliçeye eklenebildiğine işaret eden Obalı, vatandaşlara primden tasarruf etmek amacıyla bu güvencelerden feragat etmemelerini tavsiye etti.
Sigorta poliçelerinde teminat limitleri kadar muafiyetlerin de önemli olduğunu belirten Obalı, uygun muafiyet seçenekleriyle prim maliyetinin dengelenebileceğini ifade etti.
Obalı, örnek olarak 40-50 bin liralık bir muafiyetin bazı poliçelerde daha uygun primlerle sigorta yaptırılmasına olanak sağlayabileceğini belirtti.
Bu yaklaşımda önemli olanın, sigortalının karşılayabileceği makul bir tutarı üstlenirken daha büyük maddi kayıpları sigortaya devredebilmesi olduğunu anlattı.
“Lütfen primden tasarruf etmeyiniz.”
Sel riski yüksek bölgelerde sigorta fiyatları değişebilir
Kağıthane ve Ayazağa gibi sel riski bulunan bölgelerde sigorta maliyetlerinin daha yüksek olup olmadığı sorusunu da yanıtlayan Obalı, Türkiye'deki risk fiyatlamalarının Avrupa'daki örneklere kıyasla daha uygun olduğunu ifade etti.
Riskli bölgeler ile diğer bölgeler arasındaki prim farklarının mevcut durumda sanıldığı kadar yüksek olmadığını savunan Obalı, afetlerin tekrarlanmasının gelecekte sigorta fiyatlarına etkisi olabileceğine işaret etti.
Obalı, yeni afetlerin hasar verilerine ve istatistiklere yansımasıyla risk fiyatlamalarında farklılaşmalar yaşanabileceğini belirtti.
Konut ve araç gibi varlıkların yeniden yerine konulmasının giderek daha yüksek maliyet gerektirdiğini vurgulayan Obalı, sigortanın bu risklerin yönetilmesinde önemli bir araç olduğunu söyledi.
“Trafik sigortası kendi aracınızdaki hasarı karşılamıyor”
Sel nedeniyle zarar gören araçlarda trafik sigortası ile kasko arasındaki farkın da doğru anlaşılması gerektiğini belirten Obalı, zorunlu trafik sigortasının kişinin kendi aracında oluşan zararları karşılamadığını hatırlattı.
Araç sahiplerinin kasko poliçelerindeki sel ve su baskını teminatlarını kontrol etmelerini isteyen Obalı, birçok kasko poliçesinde bu güvencenin bulunduğunu ancak teminat kapsamlarının poliçeden poliçeye değişebildiğini söyledi.
Obalı, daha düşük primli poliçelerde bazı güvencelerin bulunmayabileceğine dikkat çekerek araç sahiplerinin yalnızca kasko yaptırmış olmalarını yeterli görmemeleri gerektiğini vurguladı.
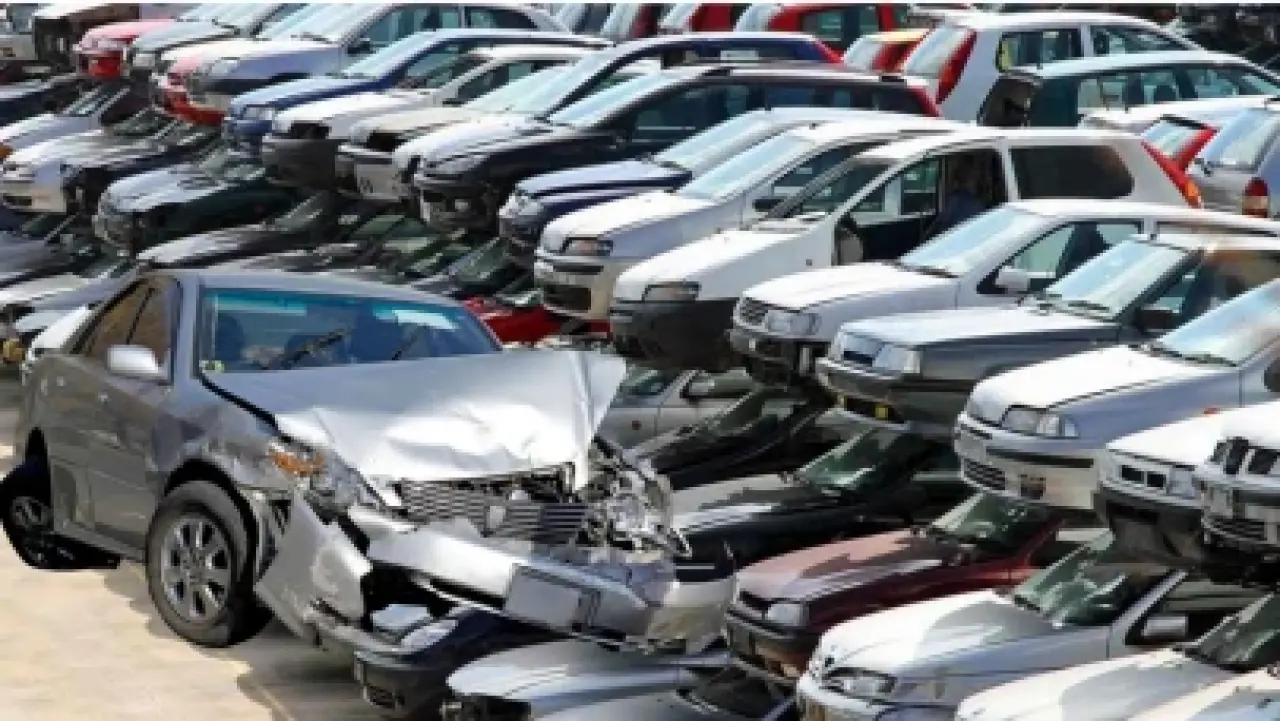
Selde kalan araçları eksper gelmeden çalıştırmayın
Obalı, sel felaketinde araçları hasar gören vatandaşlara yönelik iki önemli uyarıda bulundu.
İlk olarak, su altında kalan veya su baskınından zarar gören araçların bir sigorta eksperi ya da teknik ekip tarafından kontrol edilmeden çalıştırılmaması gerektiğini belirtti.
İkinci olarak ise oluşan bütün hasarların belgelenmesinin önemine dikkat çekti.
“Oluşan hasarları mutlaka belgeleyin, fotoğraflayın, kayıt altına alın.”
Hasar nedeniyle yapılan harcamalara ilişkin fatura ve belgelerin saklanmasını da isteyen Obalı, bunların tazminat değerlendirmesinde önem taşıdığını ifade etti.
İklim riskleri COP31'de de gündeme gelecek
Türkiye'de değişen iklim koşullarının sigorta sektörüne etkilerinin giderek önem kazandığını belirten Obalı, doğal afet risklerinin poliçelerde kapsamlı biçimde değerlendirilmesi gerektiğini söyledi.
Kasım ayında Antalya'da düzenlenecek COP31 toplantılarına da değinen Obalı, değişen iklim risklerinin uluslararası düzeyde ele alınacağını ifade etti.
Sel, su baskını ve diğer doğal afetlerin yalnızca yaşandıkları dönemde değil, sigorta güvencesi oluşturulurken de dikkate alınması gerektiğini vurgulayan Obalı, vatandaşların poliçelerindeki doğal afet teminatlarını, limitleri ve muafiyetleri mutlaka kontrol etmelerini önerdi.