

COP31'de DASK Genel Sekreteri Balkır Demirkan, İstanbul sellerinin ardından ZAS tarifelerinin yeniden değerlendirilmesi gerektiğini söyledi.
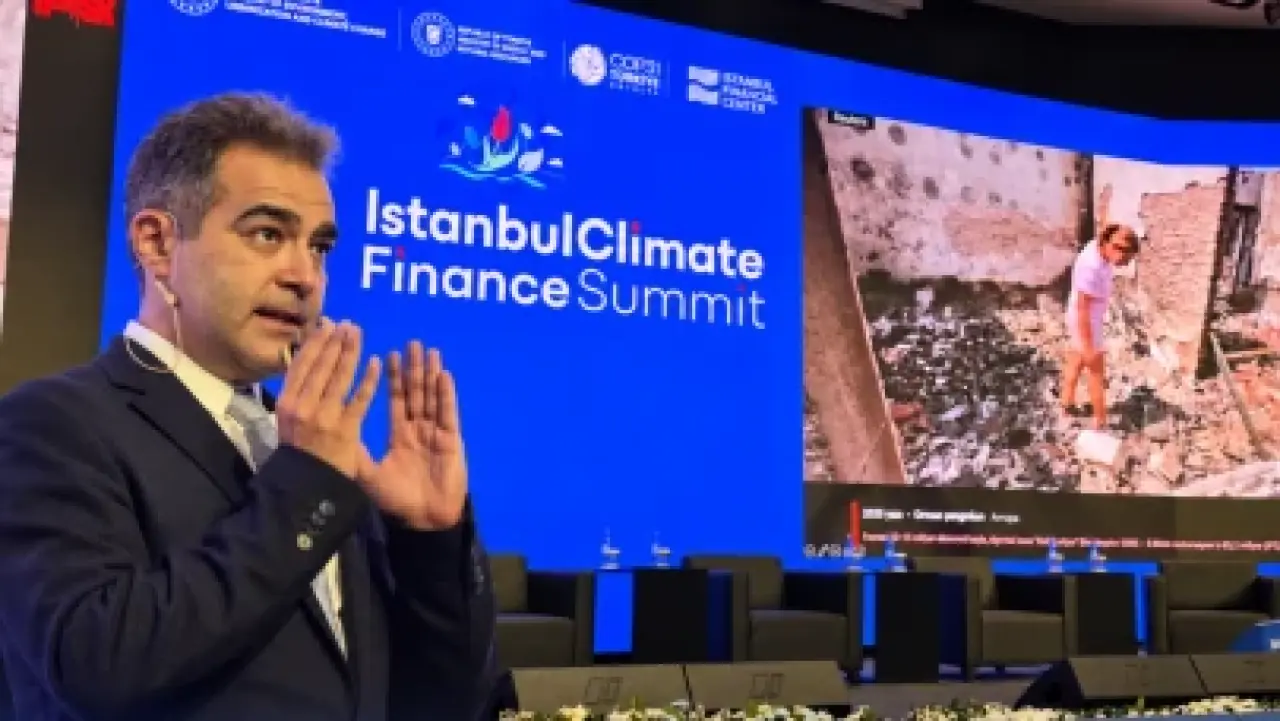
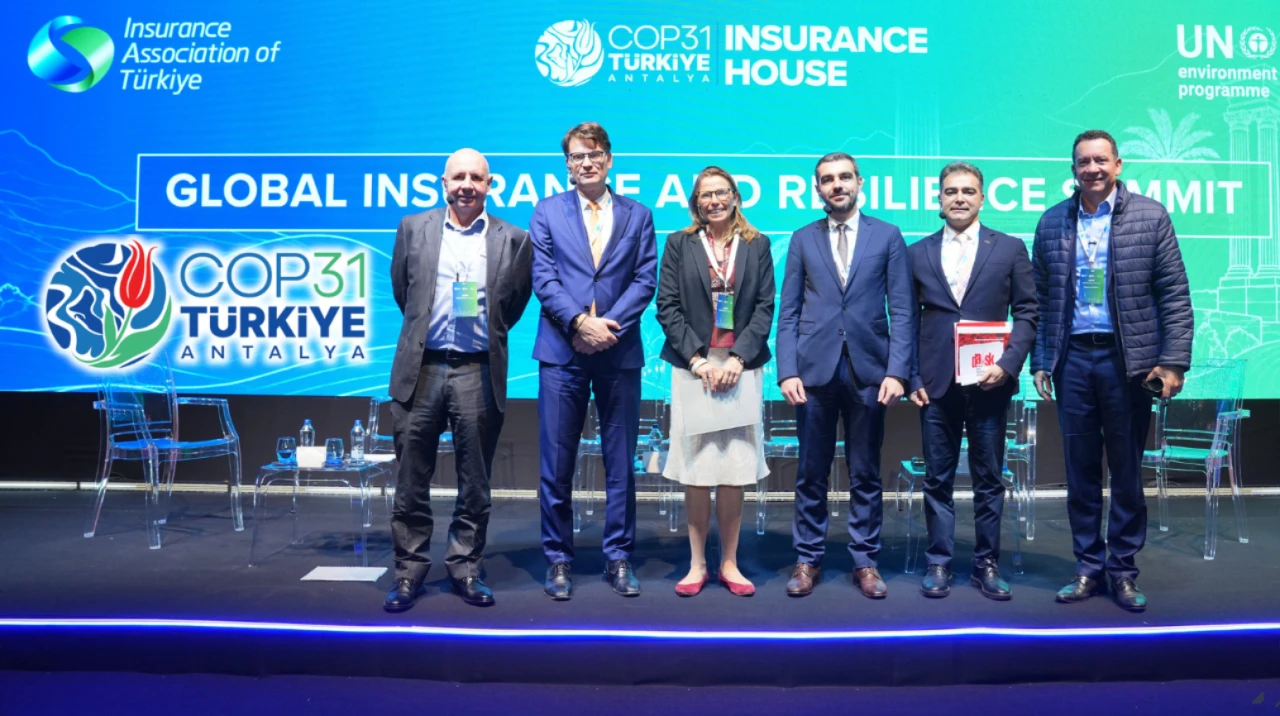
Antalya'da düzenlenen COP31 kapsamında Türkiye Sigorta Birliği (TSB) tarafından oluşturulan Sigorta Evi'nde Küresel Sigorta ve Dayanıklılık Zirvesi düzenlendi. Zirvenin ilk panelinde, Zorunlu Afet Sigortası (ZAS) çalışmalarına ilişkin önemli açıklamalar yapıldı. DASK Genel Sekreteri Balkır Demirkan, İstanbul'da yaşanan son sellerin ardından ZAS için daha önce hazırlanan tarife çalışmalarının yeniden değerlendirilmesi gerektiğini söyledi. Demirkan, sel felaketlerinin ardından DASK'a yaklaşık 500 telefon geldiğini de açıkladı. Panelde ayrıca Marsh'ın Türkiye için geliştirdiği yeni sel risk modeli ve şirketlerin iklim dayanıklılığına ilişkin araştırma bulguları paylaşıldı.
“İklim Dirençli Şehirler ve Afet Risklerinin Finansmanı” başlıklı oturum, Fransa Sigorta Birliği Avrupa ve Uluslararası Kamu İlişkileri Direktörü Christian Pierotti'nin moderatörlüğünde gerçekleştirildi.
Panelde Avrupa Sigorta Birliği Bireysel Sigortalar ve Genel Sigortalar Bölüm Başkanı Nicolas Jeanmart, Kurumsal Risk Yönetimi Derneği (KRYD) Yönetim Kurulu Başkanı Bora Akdoğanlar, DASK Genel Sekreteri Balkır Demirkan, Marsh İklim ve Sürdürülebilirlik Genel Müdürü Swenja Surminski ve Brezilya Sigorta Konfederasyonu (CNseg) CEO'su Dyogo Oliveira konuşmacı olarak yer aldı.
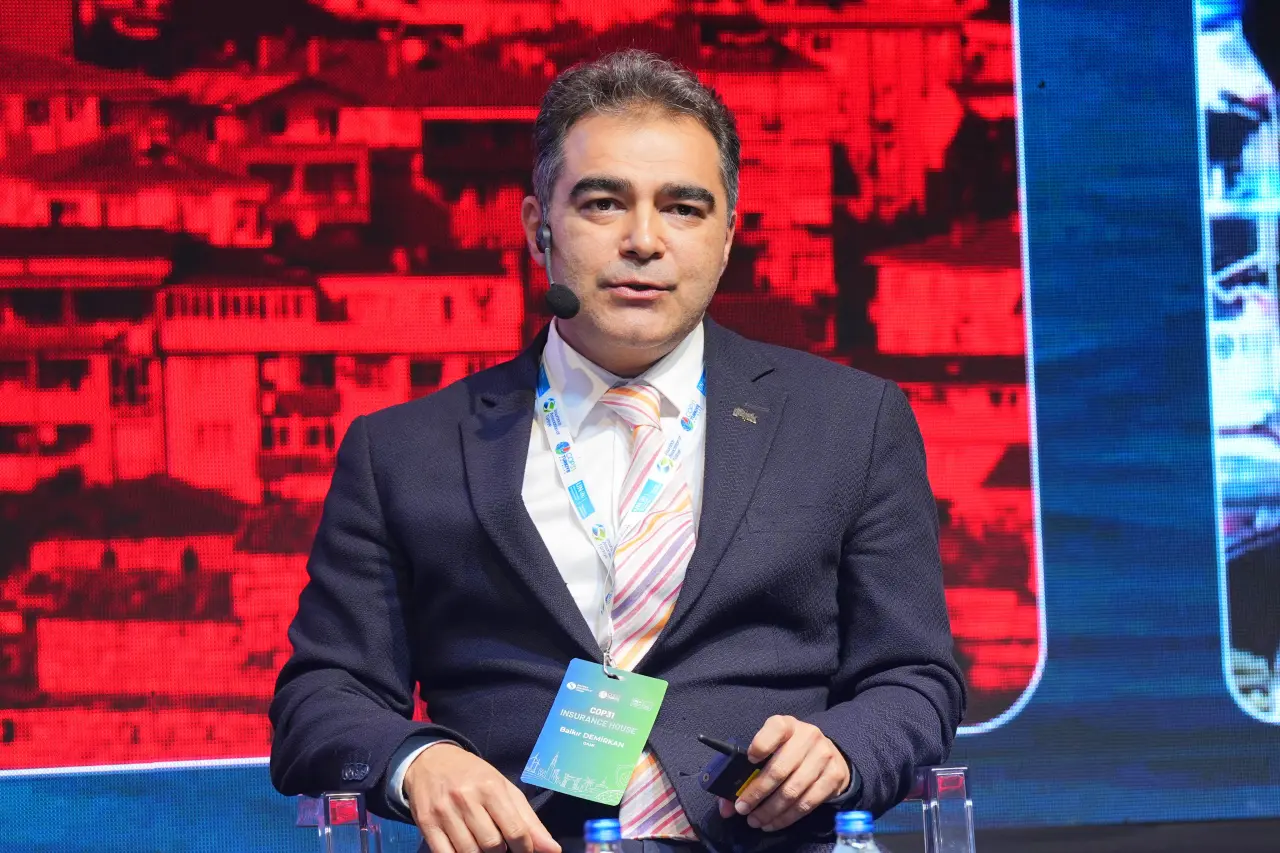
'İstanbul sellerinden sonra ZAS'TA TEMİMATLAR VE TARİFELER YENİDEN ele alınmalı'
DASK Genel Sekreteri Balkır Demirkan, Türkiye'nin zorunlu deprem sigortası alanındaki deneyiminin diğer doğal afetleri de kapsayacak şekilde genişletilmesine yönelik çalışmaları değerlendirdi.
Zorunlu Afet Sigortası için yaklaşık üç yıl önce yürütülen çalışmalarda sel, fırtına, dolu ve orman yangını gibi risklerin kapsama alınmasının öngörüldüğünü belirten Demirkan, bu kapsamda tarife çalışmalarının da yapıldığını söyledi.
Ancak İstanbul'da yaşanan son sel olaylarının ardından söz konusu çalışmaların yeniden gözden geçirilmesi gerektiğine dikkat çeken Demirkan, “İstanbul'daki sellerin ardından bu tarife çalışmasını yeniden yapılandırmamız veya yeniden ele almamız gerekiyor” dedi.
Demirkan, ZAS'a ilişkin geçmişte hazırlanan ürün tasarımının da güncel afet deneyimleri dikkate alınarak yeniden değerlendirilmesi gerektiğini ifade etti.
Sel sonrası DASK'a yaklaşık 500 telefon geldi
DASK'ın mevcut zorunlu sigorta sisteminin deprem odaklı olduğunu hatırlatan Demirkan, İstanbul'daki son sel olaylarının ardından vatandaşlardan yaklaşık 500 telefon aldıklarını açıkladı.
Demirkan, vatandaşların sel kaynaklı zararları nedeniyle DASK üzerinden tazminat talebinde bulunmak istediklerini ancak mevcut Zorunlu Deprem Sigortası'nın depremden bağımsız gerçekleşen sel hasarlarını kapsamadığını belirtti.
Sel ve diğer doğal afetlere karşı da güvence sağlanmasına yönelik talep bulunduğunu ifade eden Demirkan, konunun hükümet ve düzenleyici otoritenin gündeminde olmasını olumlu değerlendirdi.
ZAS'ta 24–48 saat içinde acil ihtiyaç ödemesi öngörülüyor
Zorunlu Afet Sigortası için geçmişte geliştirilen ürün tasarımının iki ayrı teminat katmanından oluştuğunu açıklayan Demirkan, ilk katmanın doğal afetlerin neden olduğu fiziksel hasarları, ikinci katmanın ise afetzedelerin acil ihtiyaçlarını karşılamaya yönelik olduğunu belirtti.
İkinci katmanda, fiziksel hasarın gerçekleşmesi ve belirli koşulların sağlanması halinde sigorta bedelinin belirli bir yüzdesi üzerinden 24 ila 48 saat içerisinde ödeme yapılmasının öngörüldüğünü aktardı.
Afet sonrasında vatandaşların barınma, gıda ve diğer temel ihtiyaçlarına hızla erişebilmesinin önemini vurgulayan Demirkan, parametrik sigorta uygulamalarının bu tür hızlı ödeme mekanizmalarında değerlendirilebileceğini söyledi.
Demirkan, söz konusu teminat tasarımının yaklaşık üç yıl önce hazırlandığını hatırlatarak değişen afet riskleri ve edinilen deneyimler doğrultusunda modelin yeniden ele alınması gerektiğini ifade etti.
DASK'ta e-Devlet üzerinden poliçe yenileme bildirimleri planlanıyor
Balkır Demirkan, sigortalılık oranlarının artırılmasında Fransa'nın afet sigortası deneyiminden yararlanılabileceğini söyledi.
Fransa'da sigorta dağıtım kanalları üzerinden gerçekleştirilen kontrollere dikkat çeken Demirkan, Türkiye'de de yalnızca sigorta yaptırmakla yükümlü kişilerin denetlenmesine dayalı yaklaşımın ötesine geçilmesi gerektiğini ifade etti.
DASK'ın kamu kurumlarıyla veri entegrasyonu çalışmalarına da değinen Demirkan, tapu kayıtlarıyla veri eşleştirmesi yapıldığını ve e-Devlet sistemi üzerinden poliçe yenileme bildirimlerinin gönderilmesine yönelik anlaşma sağlandığını belirtti.
Demirkan, birkaç hafta içerisinde e-Devlet üzerinden yenileme bildirimlerinin gönderilmesinin planlandığını söyledi.
Kamu, sigorta ve reasürans sektörlerinin birlikte hareket ettiği risk havuzlarının geliştirilmesinin, afet risklerinin daha geniş bir yapıda paylaşılmasını ve sigorta güvencesinin erişilebilirliğini destekleyeceğini vurguladı.
Marsh, Türkiye için yeni sel risk modeli geliştirdi
Panelde dikkat çeken bir diğer açıklama Marsh İklim ve Sürdürülebilirlik Genel Müdürü Swenja Surminski'den geldi.
Surminski, şehirlerin iklim değişikliği karşısında yalnızca fiziksel değil, finansal olarak da dayanıklı hale getirilmesi gerektiğini belirterek Türkiye için yeni bir sel risk modeli geliştirdiklerini açıkladı.
“Geçen yıl Brezilya için bir sel modeli kullanıma sunduk. Bu yıl Türkiye için de yeni bir sel modelini kullanıma sunduğumuzu memnuniyetle söyleyebilirim.”
Brezilya'da 10 büyük şehirle yürüttükleri risk analizi çalışmalarına değinen Surminski, risk modellemesinin yalnızca mevcut tehlikelerin belirlenmesi için değil, gelecekte risklerin nasıl değişeceğinin anlaşılması açısından da önem taşıdığını söyledi.
Şehirlerin, bankaların ve sigorta şirketlerinin ortak veri ve analizlerden yararlanması gerektiğini vurgulayan Surminski, dayanıklılık yatırımlarının olası kayıpları ne ölçüde azaltacağının hesaplanmasının finansmana erişim açısından önemli olduğunu ifade etti.
Surminski, iklim dayanıklılığı yatırımlarının ekonomik faydasının ortaya konulması ve bu yatırımlara finansman sağlanması gerektiğini belirtti.
Şirketlerin yalnızca yüzde 30'u dayanıklılık planlarını uyguluyor
Surminski, Marsh'ın şirketlerin iklim risklerine karşı hazırlıklarını değerlendirdiği araştırmaya ilişkin Türkiye'deki ilk bulguları da paylaştı.
Türkiye'de ilk kez yürütülen ve henüz tamamlanmayan çalışmada, araştırmaya katılan şirketlerin yaklaşık yarısının bir tür iklim risk değerlendirmesi yaptığı ortaya çıktı.
Ancak risk değerlendirmelerinin uygulamaya dönüşmesinde önemli eksiklikler bulunduğunu belirten Surminski, şu değerlendirmeyi yaptı:
“Endişe verici olan, şirketlerin yalnızca yüzde 30'unun dayanıklılık planlarını gerçekten uygulamaya koymuş olması.”
Araştırmanın ön bulgularına dikkat çeken Surminski, işletmelerin riskleri belirlemesi ile bunlara karşı somut önlemler alması arasında önemli bir fark bulunduğunu söyledi.
Birçok dayanıklılık önleminin yüksek başlangıç maliyetleri gerektirmediğini belirten Surminski, sigorta sektörünün hem sigortanın hem de risk azaltıcı yatırımların ekonomik değerini daha iyi ortaya koyması gerektiğini vurguladı.
Parametrik sigortalar hızlı ödeme sağlayabilir
Surminski, parametrik sigortaların afet finansmanındaki rolünü de değerlendirdi.
Parametrik sigortalarda ödemenin geleneksel hasar tespiti sürecinden farklı olarak önceden belirlenen bir endeks veya eşik değerin gerçekleşmesine bağlı olduğunu belirten Surminski, bu yapının ödemelerin daha hızlı gerçekleştirilmesini sağlayabildiğini ifade etti.
“Parametrik sigortada teminat bir endekse ve belirli eşiklerin gerçekleşmesine dayanır.”
Kuraklık sigortasını örnek gösteren Surminski, yağışsız geçen gün sayısına bağlı olarak ödeme yapılabilen ürünlerin hızlı finansal destek sağlayabildiğini söyledi.
Bununla birlikte belirlenen eşik değerin gerçekleşmemesi halinde fiili zarar oluşsa bile ödeme yapılamaması riskinin bulunduğunu hatırlattı.
Düşük gelirli topluluklara yönelik parametrik sigorta uygulamalarında prim desteklerinin önemine değinen Surminski, “Sigorta ücretsiz değildir” diyerek sübvansiyonların sona ermesinin bazı uygulamaların sürdürülebilirliğini zorlaştırabildiğini belirtti.
NIcolas Jeanmart: Sigorta koruma açığının üç temel nedeni var
Avrupa Sigorta Birliği Bireysel Sigortalar ve Genel Sigortalar Bölüm Başkanı Nicolas Jeanmart, doğal afetlere karşı yeterli sigorta güvencesine sahip olunmamasının nedenlerini değerlendirdi.
Jeanmart, ülkeler arasında farklılıklar bulunmakla birlikte üç temel sorunun öne çıktığını söyledi.
Bunların ilkini risk farkındalığının yetersizliği olarak açıklayan Jeanmart, vatandaşların karşı karşıya kaldıkları tehlikeleri çoğu zaman olduğundan düşük değerlendirdiğini belirtti.
İkinci sorunun afet sonrasında devletin zararları karşılayacağına yönelik beklenti olduğunu söyleyen Jeanmart, bu yaklaşımın sigorta satın alma davranışını etkileyebildiğine dikkat çekti.
Üçüncü önemli sorunun ise önleyici tedbirlerin yetersizliği olduğunu vurgulayan Jeanmart, “Önleme çalışmalarının artırılması, primlerin karşılanabilirliğinin korunması açısından gerekli” dedi.
Risk azaltıcı önlemlerin alınmamasının hasar risklerini ve sigorta maliyetlerini artırabileceğini belirten Jeanmart, risk haritaları, dayanıklı yapılaşma ve finansal teşviklerin sigorta koruma açığının azaltılmasına katkı sağlayabileceğini ifade etti.
Bora Akdoğanlar: Risk yönetimi afet gerçekleşmeden başlamalı
KRYD Yönetim Kurulu Başkanı ve Nurol Holding Risk Yönetimi Bölüm Başkanı Bora Akdoğanlar, afetlere karşı kurumsal hazırlığın iş sürekliliği açısından taşıdığı öneme dikkat çekti.
Afetlerin meydana gelme olasılığının her zaman değiştirilemeyeceğini ancak etkilerinin yönetilebileceğini belirten Akdoğanlar, şirketlerin kriz senaryolarını olaylar yaşanmadan önce değerlendirmesi gerektiğini söyledi.
“Bunları gerçekleşmeden önce çalışmaktır risk yönetimi. Olduktan sonra zaten kriz yönetimi haline gelmiş oluyor.”
Akdoğanlar, işletmelerin enerji, iletişim, lojistik, ulaşım ve tedarik zinciri gibi alanlarda hangi altyapılara ve kuruluşlara bağımlı olduklarını belirlemelerinin önemini vurguladı.
Risk yönetiminin yalnızca alternatif plan hazırlamak anlamına gelmediğini ifade eden Akdoğanlar, farklı afet senaryolarında hangi faaliyetlerin sürdürüleceğinin, kimin karar vereceğinin ve mevcut kaynakların nasıl kullanılacağının önceden belirlenmesi gerektiğini söyledi.
Kısıtlı bütçeyle de riskler azaltılabilir
Bora Akdoğanlar, işletmelerin afet risklerini azaltmak için her zaman yüksek maliyetli yatırımlara ihtiyaç duymadığını belirtti.
Yedek jeneratör, yakıt stoku, kritik yedek parçalar, alternatif ulaşım güzergâhları ve etkili iletişim planları gibi önlemlerin iş sürekliliğini destekleyebileceğini ifade etti.
Akdoğanlar, risklerin doğru tanımlanması gerektiğini vurgulayarak, “Bilmediğimiz şeyi de yönetemeyiz günün sonunda” dedi.
Depo ve üretim tesislerindeki rafların sabitlenmesi gibi basit uygulamaların da olası afetlerde yaralanmaları ve maddi kayıpları azaltabileceğine dikkat çekti.
Önceliğin çalışanların can güvenliği olması gerektiğini vurgulayan Akdoğanlar, afet yönetiminde farkındalık, eğitim ve görev dağılımının belirleyici olduğunu ifade etti.
Akdoğanlar, sigorta poliçesinin işletmelerin karşı karşıya kaldığı toplam riskin yalnızca bir bölümünü güvence altına aldığını; üretim kaybı, pazar payı ve itibar gibi diğer etkilerin de risk yönetiminde dikkate alınması gerektiğini söyledi.
Brezilya'dan veri temelli afet yönetimi örneği
Brezilya Sigorta Konfederasyonu (CNseg) CEO'su Dyogo Oliveira, ülkesinde afet risklerinin belirlenmesi ve sigorta koruma açığının azaltılmasına yönelik çalışmaları anlattı.
Brezilya'da farklı veri kaynaklarının bir araya getirilmesiyle oluşturulan iklim riski bilgi altyapısına değinen Oliveira, adres bazında sel, yıldırım ve rüzgâr gibi tehlikelerin değerlendirilebildiğini belirtti.
“Bir kişi adres üzerinden arama yaparak o konutun sel, yıldırım ve rüzgâr risklerini görebiliyor.”
Söz konusu verilerin sigorta şirketlerinin kullanımına da açık olduğunu belirten Oliveira, sigortacıların sisteme teknolojik entegrasyon yoluyla erişebildiğini ifade etti.
Oliveira, iklim riskleri karşısında yalnızca sigortalı varlıkların değil, sigorta güvencesi bulunmayan ve afetlerden daha fazla etkilenebilecek kesimlerin de korunması gerektiğini vurguladı.
İklim dirençli şehirler için ortak hareket çağrısı
Panelin moderatörü Christian Pierotti, sigorta sektörünün riskleri yalnızca kendi içinde değerlendirmemesi gerektiğini belirterek inşaat, altyapı, finans ve kamu yönetimi gibi farklı alanlarla daha güçlü iş birlikleri geliştirilmesi çağrısında bulundu.
“Kendi aramızda konuşuyoruz ve bundan memnunuz. Ancak sektörümüzün dışındaki aktörlerle biraz daha fazla konuşmamız gerekiyor.”
İklim değişikliğine bağlı risklerin artması nedeniyle mevcut önlemlerin de geliştirilmesi gerektiğini söyleyen Pierotti, uluslararası deneyimlerin paylaşılmasının önemli olduğunu ancak her çözümün yerel koşullara göre uyarlanması gerektiğini vurguladı.
Panelde, afetlere dayanıklı şehirlerin oluşturulması için risk verilerinin daha etkin kullanılması, önleyici yatırımların yaygınlaştırılması, sigorta koruma açığının azaltılması ve kamu-özel sektör iş birliklerinin güçlendirilmesi gerektiği mesajı öne çıktı.