

İMT Sigorta Ekspertiz Kurucusu İlter Mutlu Türk, ürün sorumluluk sigortasında hatalı ürün maliyetinin ve geri çağırma giderlerinin teminat koşullarına dikkat çekti.
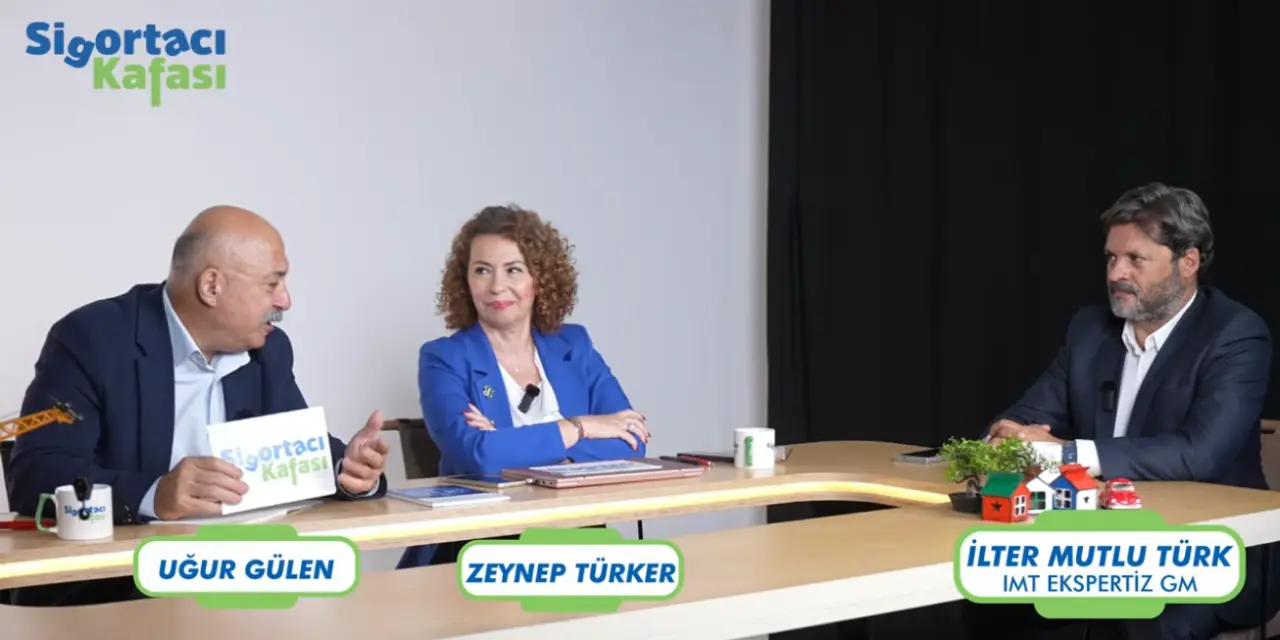
İMT Sigorta Ekspertiz A.Ş. Kurucusu İlter Mutlu Türk Sigortacı Kafası'nda Uğur Gülen ve Zeynep Türker'in konuğu oldu. Türk ürün sorumluluk sigortasında teminatların kapsamı, hatalı ürünün yol açtığı zararlar ve hasar süreçlerinde karşılaşılan sorunları anlattı.
Ürün sorumluluk sigortasının üreticiler açısından önemine dikkat çeken İlter Mutlu Türk, poliçe yaptırmanın tek başına yeterli olmadığını, hangi zararların hangi koşullarda karşılandığının bilinmesi gerektiğini vurguladı. Özellikle hatalı ürünün kendi maliyetinin standart teminat kapsamında bulunmadığını belirten Türk, geri çağırma giderleri, kalite kontrol yükümlülükleri, finansal kayıplar ve poliçenin zaman sınırları konusunda önemli açıklamalarda bulundu.
"Hatalı olan ürünün maliyeti sigorta teminatına girmez"
Ürün sorumluluk sigortasında en çok tartışılan konulardan birinin hatalı ürünün kendi maliyetinin karşılanıp karşılanmayacağı olduğunu belirten Türk, sigortanın esas olarak ürünün üçüncü kişilere verdiği zararları konu aldığını söyledi.
"Hatalı olan ürünün maliyeti sigorta teminatına girmez. Çünkü sorumluluk olduğu için bu karşı tarafın gördüğü zarardır burada esas olan. O ürünü onun için tekrar üretmek zorunda kalmanız onun zararı değil, sizin zararınızdır."
Bununla birlikte poliçelere ek hükümler konularak hatalı ürünün maliyetinin de teminat altına alınabildiğini ifade eden Türk, üreticilerin bu ayrımı poliçe düzenlenirken değerlendirmesi gerektiğini belirtti.
Türk, standart ürün sorumluluk sigortasının hatalı ürünün otomatik olarak yenilenmesini veya yeniden üretim maliyetinin karşılanmasını sağlayan bir güvence olarak görülmemesi gerektiğine dikkat çekti.
"Ürünün ucuz olmasının bir önemi yok"
Bir ürünün hatalı olmasının yalnızca üretim aşamasındaki kusurlardan kaynaklanmadığını belirten Türk, tasarım, malzeme, imalat ve montaj hatalarının da ürün sorumluluğuna yol açabileceğini söyledi.
Özellikle tasarım hatasının kapsamına dikkat çeken Türk, "Tasarım mühendislikte bir şey üretmeye başladığınız ana kadar verdiğiniz bütün kararların toplamıdır" dedi.
Mühendislik hesaplamaları, malzeme seçimi ve imalat yöntemlerinin de tasarım sürecinin parçası olduğunu belirten Türk, bu aşamalardaki yanlış kararların ürünün hatalı olmasına neden olabileceğini anlattı.
Ürünün satış fiyatıyla neden olabileceği hasarın büyüklüğü arasında doğrudan bir ilişki bulunmadığını vurgulayan Türk, şu ifadeleri kullandı:
"Ama ürünün mesela ucuz olmasının bir önemi yok."
Düşük maliyetli bir PVC su borusunu örnek gösteren Türk, üretimdeki yapısal bir sorunun boruların döşenmesinden sonra ortaya çıkması halinde duvarların ve seramiklerin kırılması gibi büyük maliyetlere yol açabileceğini anlattı.
"Poliçede takvimsel sınırlamalar olur"
Ürün sorumluluk sigortalarında dikkat edilmesi gereken en önemli başlıklardan birinin poliçenin zaman bakımından kapsamı olduğunu belirten Türk, bu konuda farklı uygulamalarla karşılaştıklarını söyledi.
"Bir defa poliçede takvimsel sınırlamalar olur. Bunların çok iyi tespit edilmesi lazım."
Bazı poliçelerde hatanın poliçe döneminde yapılmasının, bazılarında ise bu dönemde fark edilmesinin esas alındığını anlatan Türk, poliçe başlamadan önce üretilen ürünler veya poliçe sona erdikten sonra ortaya çıkan zararlar için de farklı hükümler bulunabileceğini ifade etti.
"Aslında net bir çizgi yok. Yani her poliçede farklı alanlar, farklı süreler gördüm."
Türk, üreticilerin yalnızca sigortanın başlangıç ve bitiş tarihlerini değil, hatanın ne zaman gerçekleştiği ve ne zaman ortaya çıktığına ilişkin hükümleri de incelemesi gerektiğini vurguladı.
Geri çağırma ile ürün iadesi aynı şey değil
Hatalı ürünlerin piyasadan geri toplanması konusunda da değerlendirmelerde bulunan Türk, geri çağırma ile ürün iadesinin birbirinden ayrılması gerektiğini söyledi.
Bir ürünün henüz depodayken hatalı olduğunun anlaşılması üzerine üreticiye gönderilmesiyle, son kullanıcıya ulaşmış bir ürünün piyasadan geri çağrılmasının aynı işlem olmadığını anlatan Türk, şu ifadeleri kullandı:
"Öncelikli olarak satılmış şeyin geri alınması ekstra bir maliyettir."
Özellikle otomotiv sektöründe geri çağırma işlemlerinin servis, işçilik, sökme-takma ve parça değişimi gibi farklı maliyetler ortaya çıkarabildiğini belirten Türk, depolama, elleçleme, imha ve geri çağırma giderlerinin poliçe kapsamında ayrıca değerlendirilmesi gerektiğine dikkat çekti.
Ürünün henüz satışa sunulmadan depoda hatalı olduğunun tespit edilmesi üzerine üreticiye gönderilmesinin ise geri çağırma olarak değerlendirilemeyeceğini ifade etti.
"Bir poliçe var, tamam ama yetmez"
Özellikle ihracat yapan ve büyük üreticilere parça sağlayan şirketlerden ürün sorumluluk sigortası talep edildiğini belirten Türk, yalnızca bu talebi yerine getirmek amacıyla poliçe yaptırılmasının yeterli olmayacağını vurguladı.
"Yani bir poliçe var, tamam. Ama yetmez. Benim ürün verdiğim tarafa da bunu gönderdim. O da kabul etti bu poliçeyi. O da yetmez."
Üreticilerin kendilerine yöneltilebilecek bir tazminat talebinin ne kadarının ve hangi koşullarda karşılanacağını bilmesi gerektiğini söyleyen Türk, poliçenin kapsamının doğru anlaşılmasının küresel pazarlara ürün satan şirketler için özellikle önemli olduğunu ifade etti.
Kalite kontrol kayıtları hasar sürecinde belirleyici olabilir
Üretim ve sevkiyat aşamalarındaki kalite kontrol uygulamalarına da değinen Türk, özellikle ihracat yapan firmaların müşterileriyle imzaladıkları sözleşmelerde ayrıntılı kontrol yükümlülükleri bulunabildiğini anlattı.
Üretim sırasında belirli sayıda ürünün test edilmesi, sevkiyat öncesinde rastgele numune alınması ve alıcı tarafından yeniden kontrol yapılması gibi uygulamaların hasar incelemelerinde önem taşıdığını belirten Türk, şu uyarıda bulundu:
"Bir defa poliçede bu testlerin uygulandığının ispatı istenebilir üreticiden."
Kalite kontrol süreçlerinin yalnızca uygulanmasının değil, kayıt altına alınmasının da önemli olduğunu belirten Türk, bu yükümlülüklerin yerine getirilip getirilmediğinin hasar dosyasının değerlendirilmesinde etkili olabileceğini söyledi.
Türk, geçmişte ürün sorumluluğundan kaynaklanan bazı büyük hasarların sigorta limitlerini aşabildiğini ve şirketlerin faaliyetlerini sürdürememesine neden olabildiğini hatırlatarak, özellikle insan hayatını etkileyebilecek ürünlerde kalite kontrolün önemine dikkat çekti.
"Gerçekten bu bir kayıp mıdır?"
Ürün sorumluluk sigortasında maddi zararlarla finansal kayıplar arasındaki ayrımın da önemli olduğunu belirten Türk, hatalı bir ürün nedeniyle üretimin durması, satış kaybı yaşanması veya bir sözleşmenin kaybedilmesi halinde ortaya çıkan taleplerin ayrıca incelenmesi gerektiğini söyledi.
Örneğin, hatalı bir parça nedeniyle üretimi duran bir fabrikanın kaybettiğini iddia ettiği bütün satış gelirlerinin doğrudan tazmin edilecek zarar olarak kabul edilemeyeceğini anlatan Türk, taleplerin gerçek ekonomik kayıplara dayanıp dayanmadığının araştırılması gerektiğini ifade etti.
"Gerçekten bu bir kayıp mıdır?"
Türk, üretim kapasitesinin satış kaybıyla aynı anlama gelmediğini, hasar incelemesinde mevcut stokların, işçilik giderlerinin ve fiilen oluşan maliyetlerin dikkate alınması gerektiğini belirtti.
Finansal kayıp taleplerinin poliçedeki özel hükümler çerçevesinde tazmin edilebildiğini ancak bunun her ürün sorumluluk poliçesinde otomatik bir güvence anlamına gelmediğini vurguladı.
"Manevi tazminat yazıyor deyip rahat olmamak lazım"
İhracatçıların dikkat etmesi gereken bir diğer konunun poliçenin coğrafi kapsamı ve uygulanacak hukuk olduğunu belirten Türk, aynı üründen kaynaklanan zararların farklı ülkelerde farklı tazminat sonuçları doğurabileceğini anlattı.
Özellikle insan sağlığını ve güvenliğini etkileyen ürünlerde bedeni zararların yanı sıra manevi tazminat taleplerinin de ortaya çıkabileceğini belirten Türk, poliçede manevi tazminat teminatı bulunmasının tek başına yeterli olmayacağını söyledi.
"Bak manevi tazminat yazıyor deyip rahat olmamak lazım."
Türk, poliçenin hangi ülkeleri kapsadığı, hangi hukuk sisteminin uygulanacağı ve tazminat taleplerinin hangi koşullarda değerlendirileceğinin önceden bilinmesi gerektiğini vurguladı.
Üreticilerin doğrudan ihracat yaptıkları ülkeler kadar, ürünlerinin başka üreticiler ve tedarik zincirleri üzerinden ulaşabileceği pazarları da dikkate alması gerektiğini ifade etti.
"Eksperin görevi hakemlik yapmak değil"
Hasar süreçlerinde eksperden beklenen görevlerin zaman zaman yanlış anlaşıldığını belirten Türk, üretici ile müşteri arasında ortaya çıkan teknik uyuşmazlıkların çözümünün doğrudan eksperin sorumluluğunda olmadığını söyledi.
Üreticilerin, ürünlerinin kusurlu olmadığını düşündükleri durumlarda eksperden taraflar arasında hakemlik yapmasını isteyebildiğini anlatan Türk, bu yaklaşımın doğru olmadığını ifade etti.
"Hayır, eksperin ürün sorumluluk poliçesinde böyle bir yükümlülüğü yok."
Türk, eksperin görevinin tarafların sunduğu teknik belgeleri ve zarar taleplerini inceleyerek bunların poliçe kapsamında ne ölçüde tazmin edilebileceğini değerlendirmek olduğunu belirtti.
Eksik beyan hasar sürecini zorlaştırabilir
Ürün sorumluluk sigortası hazırlanırken doldurulan soru formlarının önemine de değinen Türk, üreticilerin faaliyet alanları, üretim süreçleri, satış yaptıkları ülkeler ve diğer riskleriyle ilgili bilgileri eksiksiz vermesi gerektiğini söyledi.
Formlarda boş bırakılan alanların hasar sırasında ek incelemelere yol açabildiğini belirten Türk, "Orayı neden boş bıraktı? Bir şey mi yazmak istemedi? Başka bir durum vardı da..." ifadelerini kullandı.
Eksik veya belirsiz bilgilerin hasarın teknik yönünün incelenmesi yerine beyanın doğruluğunun sorgulanmasına neden olabileceğini belirten Türk, bu durumun hasar sürecini etkileyebileceğini vurguladı.
Türk, üreticilerin faaliyetlerine uygun bir ürün sorumluluk sigortası oluştururken teminat limitlerinin yanı sıra zaman sınırlarını, coğrafi kapsamı, geri çağırma ve imha giderlerini, finansal kayıpları ve manevi tazminat hükümlerini birlikte değerlendirmesi gerektiğine dikkat çekti.