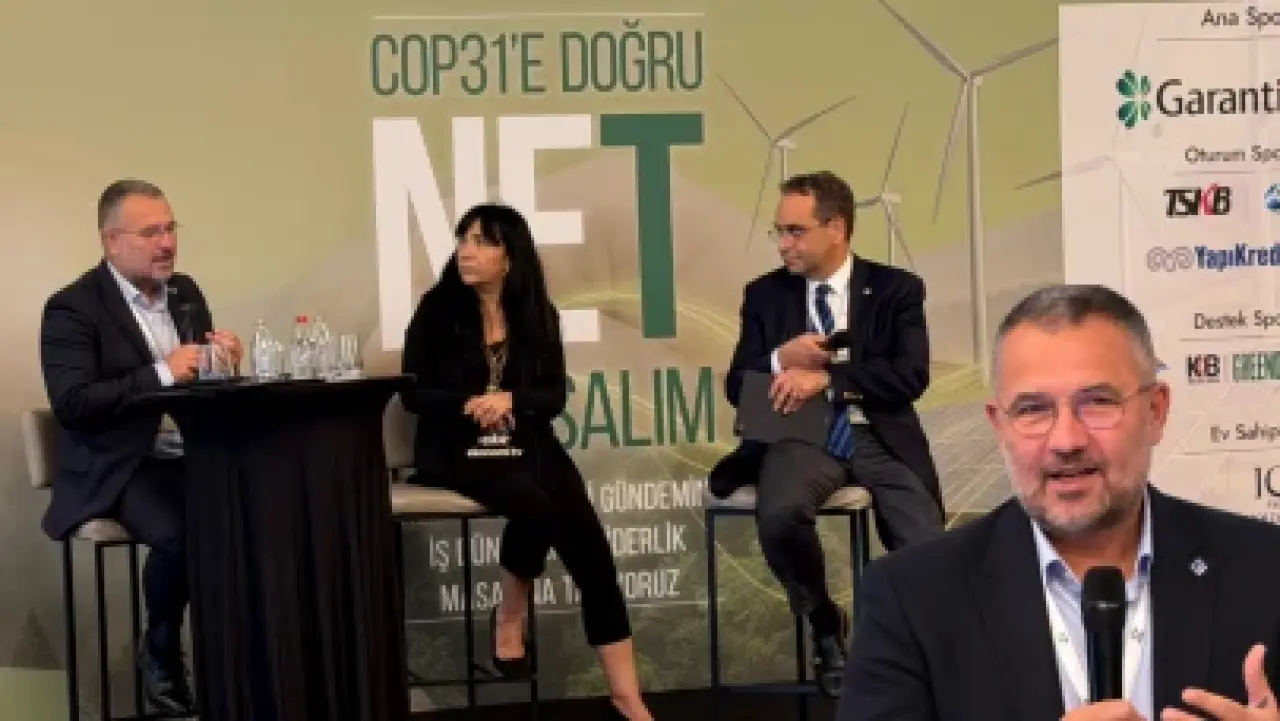


IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, COP31 kapsamında iklim risklerine karşı önleyici yatırımların ve reasürans kapasitesinin önemini vurguladı.
Türkiye’nin ev sahipliğinde 9–20 Kasım 2026 tarihlerinde Antalya’da düzenlenen Birleşmiş Milletler İklim Değişikliği Konferansı (COP31), sigorta sektörünün iklim riskleri karşısındaki rolünü de gündeme taşıdı. Artan doğal afet riskleri, yükselen hasar maliyetleri ve sigorta koruma açığı, sektörün yalnızca hasarları karşılayan bir yapıdan, riskleri önceden analiz eden ve kayıpların azaltılmasına katkı sağlayan bir modele yönelmesini önemli hale getiriyor.
IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, iklim değişikliğinin sigorta sektöründeki dönüşümü hızlandırdığını belirterek, sigortalanabilirliğin sürdürülebilirliği için veri temelli risk analizi, önleyici yatırımlar ve uluslararası reasürans kapasitesinin birlikte ele alınması gerektiğini vurguladı.
Sel, fırtına, orman yangını, kuraklık ve aşırı sıcaklık gibi iklim kaynaklı tehlikeler; sanayi tesislerinden enerji yatırımlarına, lojistik altyapısından tedarik zincirlerine kadar birçok alanda ekonomik kayıplara yol açabiliyor. Bu nedenle iklim direncinin güçlendirilmesi, işletmelerin risk yönetimi ve sigorta programları açısından giderek daha fazla önem kazanıyor.
Çiftçi: Sigortacılığın geleceğinde riskleri önlemek daha fazla önem kazanacak
İklim risklerinin yalnızca gerçekleşen doğal afetlerin neden olduğu fiziksel hasarlarla değerlendirilmemesi gerektiğini belirten Murat Çiftçi, risklerin ekonomik faaliyetler üzerindeki dolaylı etkilerine dikkat çekti.
“İklim risklerini artık yalnızca gerçekleşen doğal afetlerin yarattığı hasarlar üzerinden değerlendiremeyiz. Bir sel veya fırtına, fiziksel varlıklara zarar vermenin ötesinde üretimin durmasına, tedarik zincirlerinin aksamasına ve ciddi finansal kayıplara neden olabilir.”
Sigorta sektörünün hasar sonrası finansal korumanın ötesinde bir sorumluluk üstlendiğini ifade eden Çiftçi, şöyle devam etti:
“Bu nedenle sigorta sektörünün rolü, hasar sonrasında finansal koruma sağlamanın yanında, risklerin önceden belirlenmesine ve olası kayıpların azaltılmasına katkıda bulunacak şekilde gelişiyor. Gelecek dönemde sigortacılığın başarısını yalnızca karşılanan hasarlarla değil, önlenmesine veya etkisinin azaltılmasına katkı sağlanan kayıplarla da değerlendirmek gerekecek.”
Bu dönüşümde risk mühendisliği, doğal afet modellemeleri, coğrafi risk analizleri ve iş sürekliliği planları öne çıkıyor. İşletmelerin karşı karşıya olduğu tehlikelerin doğru belirlenmesi, hem önleyici yatırımların planlanmasını hem de sigorta programlarının gerçek risk profiline uygun hazırlanmasını sağlıyor.
İklim riskleri sigortalanabilirliği zorlaştırıyor
İklim değişikliğine bağlı risklerin büyümesi, bazı bölgelerde ve faaliyet alanlarında sigorta teminatına erişimi güçleştirebiliyor. Artan hasar potansiyeli; sigorta primleri, muafiyetler, teminat limitleri ve kapasite üzerinde etkili olabiliyor.
Sigorta koruma açığının büyümesi ise afetlerin ardından oluşan ekonomik kayıpların daha büyük bölümünün işletmeler ve kamu tarafından karşılanmasına neden olabiliyor.
Sigortalanabilirliğin yalnızca poliçe düzenlenebilmesi anlamına gelmediğini vurgulayan Çiftçi, “İşletmelerin ihtiyaç duydukları korumaya sürdürülebilir koşullarda erişebilmeleri de gerekiyor. Bunun için risklerin doğru ölçülmesi, kritik altyapının güçlendirilmesi ve olası kayıpları azaltacak yatırımların planlanması önemli” ifadelerini kullandı.
Çiftçi, risk azaltıcı önlemlerin sigorta piyasasındaki değerlendirmelere de katkı sağlayabileceğini belirterek, “Riskin niteliği ve sigortacıların değerlendirmelerine bağlı olarak bu tür önlemler sigorta ve reasürans piyasalarında daha sağlıklı bir risk değerlendirmesine katkı sağlayabilir” dedi.
Önleyici sigortacılıkta veri ve risk analizi öne çıkıyor
İklim risklerinin yönetiminde geçmiş hasar verilerinin, coğrafi risk haritalarının, iklim senaryolarının ve işletmelerin operasyonel özelliklerinin birlikte değerlendirilmesi önem taşıyor.
Özellikle büyük ölçekli doğal afetlerde sigorta korumasının tek başına yeterli olmayabileceğine dikkat çekilirken, kamu altyapısının güçlendirilmesi, risk bilgilerinin geliştirilmesi ve işletmelerin önleyici yatırımlarının desteklenmesi öne çıkıyor.
Kamu-özel sektör iş birliği ve sürdürülebilir finansman modelleri de iklim dayanıklılığının güçlendirilmesinde önemli bir rol oynuyor. Risk azaltıcı yatırımlar, işletmelerin olası afetlerden daha az etkilenmesine katkı sağlarken uzun vadeli sigorta kapasitesinin korunmasını da destekleyebiliyor.
Türkiye için kritik başlık: Uluslararası reasürans kapasitesi
Türkiye’nin COP31’e ev sahipliği yapması, iklim risklerinin yönetilmesi ve sigorta sektörünün uluslararası iş birliklerinin geliştirilmesi açısından önemli fırsatlar sunuyor.
Özellikle sanayi, enerji, tarım, lojistik ve kritik altyapı yatırımlarında doğal afetlerin fiziksel ve finansal etkilerinin birlikte değerlendirilmesi gerektiğini belirten Çiftçi, uluslararası reasürans kapasitesine erişimin önemine dikkat çekti.
“Türkiye açısından öncelikli konulardan biri, işletmelerimizin ve kritik altyapı yatırımlarımızın karşı karşıya olduğu riskleri daha ayrıntılı analiz etmek. Özellikle büyük ölçekli doğal afet risklerinde uluslararası reasürans kapasitesine erişim önemli.”
Uluslararası piyasalara erişimde doğru risk modellemesinin belirleyici olduğunu ifade eden Çiftçi, şöyle devam etti:
“Ancak bu kapasiteye etkin koşullarda erişilebilmesi için risklerin doğru modellenmesi, teknik değerlendirmelerin yapılması ve uluslararası piyasalara sağlıklı bir risk sunumu gerçekleştirilmesi gerekiyor. COP31'in, Türkiye'nin iklim dayanıklılığını güçlendirecek iş birliklerinin ve uzun vadeli risk yönetimi stratejilerinin geliştirilmesine katkı sağlayabileceğini düşünüyoruz.”
İklim dayanıklılığı ekonomik sürdürülebilirliğin parçası
IBS Sigorta ve Reasürans Brokerliği olarak işletmelerin iklim ve doğal afet risklerini bütüncül bir yaklaşımla değerlendirdiklerini belirten Çiftçi, sigorta programlarının değişen risk koşullarına uyum sağlaması gerektiğini vurguladı.
“IBS olarak müşterilerimizin faaliyet gösterdikleri sektörleri, operasyonel bağımlılıklarını ve karşılaşabilecekleri finansal kayıpları birlikte değerlendiriyoruz. Sigorta programlarının yalnızca mevcut riskleri karşılamasını değil, değişen risk koşullarına uyum sağlayacak şekilde yapılandırılmasını önemsiyoruz.”
UIB ile birlikte sahip oldukları uluslararası pazar erişimi sayesinde özellikle kompleks riskler için farklı sigorta ve reasürans alternatiflerini değerlendirdiklerini belirten Çiftçi, sözlerini şöyle tamamladı:
“Önümüzdeki dönemde iklim dayanıklılığının yalnızca bir çevre politikası başlığı değil, yatırımların korunması, iş sürekliliği ve ekonomik sürdürülebilirliğin temel unsurlarından biri olacağına inanıyoruz.”