

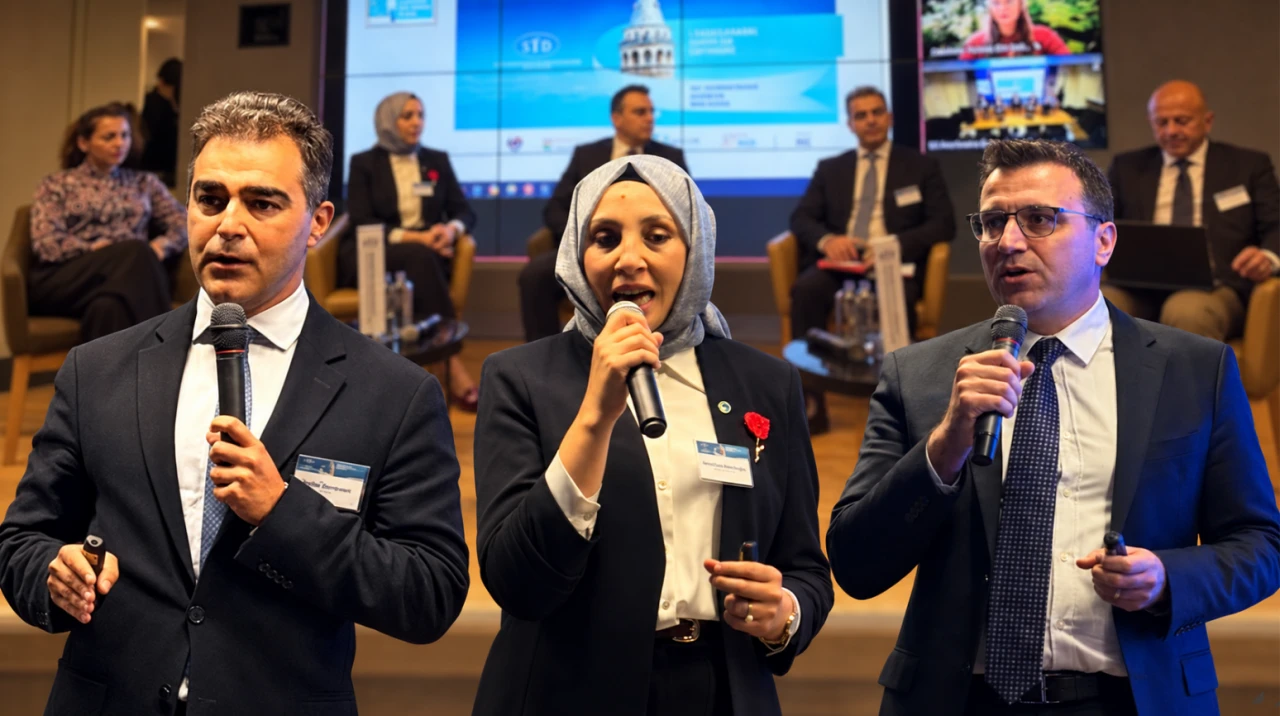
İstanbul Sigortacılık Konferansı’nda iklim risklerine karşı yapay zekâ, hasar önleme ve parametrik sigortayla hızlı ödeme modelleri ele alındı.
Sigorta Tatbikatçıları Derneği (STD) tarafından düzenlenen 18. Uluslararası İstanbul Sigortacılık Konferansı’nda, sigorta sektörünün iklim değişikliğine uyum sürecindeki rolü; veri, yapay zekâ, risk azaltma ve afet sonrası finansal destek başlıklarıyla değerlendirildi.
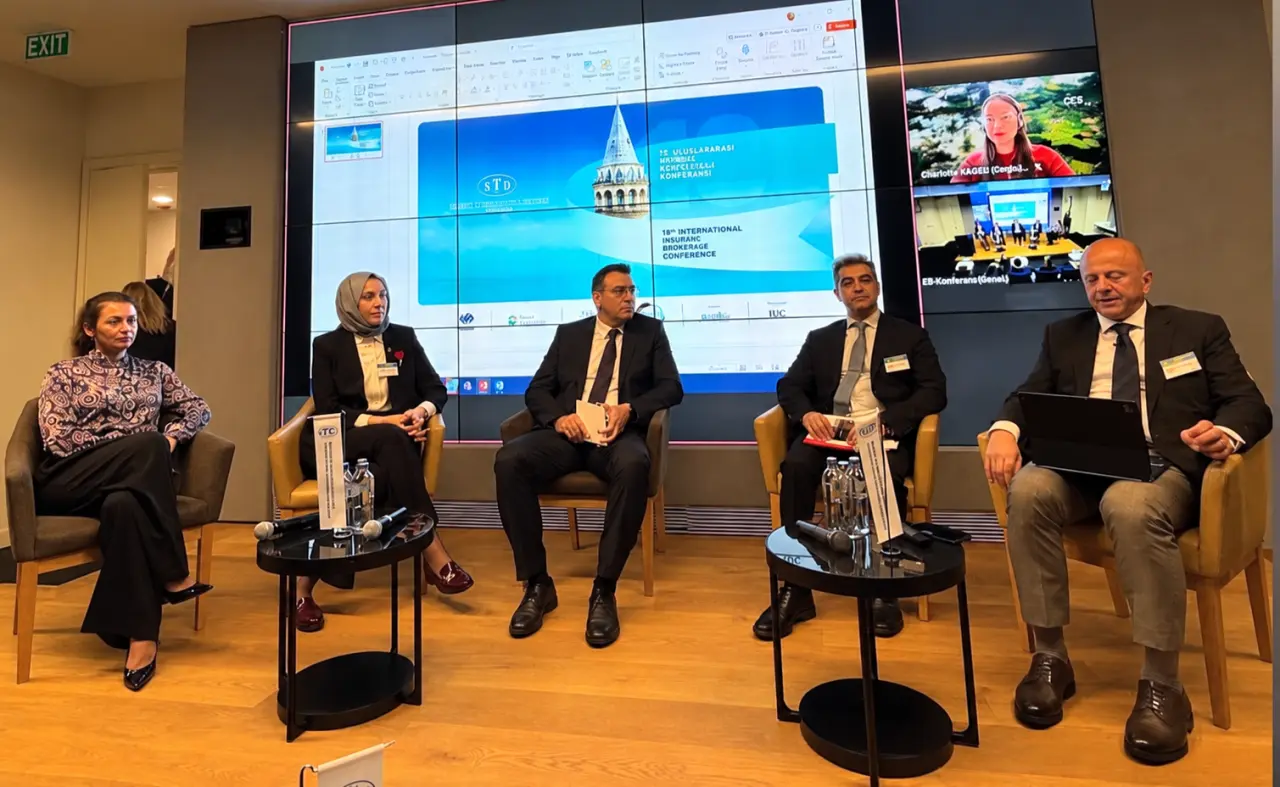
Mehmet Kalkavan’ın moderatörlüğündeki “İklimde Kritik Eşik: Sigorta, Küresel Uyum Gündemine Öncülük Edebilir mi?” oturumunda Neova Sigorta Genel Müdürü Neslihan Neciboğlu, Risk University’den Elina Moshkovich, Anadolu Sigorta Genel Müdür Yardımcısı Aydın Bozdemir, Charlotte Yaiche ve DASK Genel Sekreteri Balkır Demirkan yer aldı.
Oturumda, sigortacılığın hasar sonrasında ödeme yapmanın yanı sıra risklerin önceden belirlenmesine, kayıpların azaltılmasına ve toplumun afetlerden daha hızlı toparlanmasına katkı sağlayan rolü üzerinde duruldu.
Neciboğlu: “İklim riski artık teorik bir kavram değil”
İklim risklerinin sigorta sektöründeki etkisini değerlendiren Neslihan Neciboğlu, geçmişte Türkiye’de deprem riskinin öne çıktığını, bugün ise sel ve diğer afetlerin de sektörün öncelikli gündeminde bulunduğunu söyledi.
“İklim riski artık yalnızca kitaplarda yer alan teorik bir kavram değil, bir gerçeklik. Sigorta sektöründe risk değerlendirmesini, müşteriye sunduğumuz hizmeti ve hasar yönetimini etkiliyor” diyen Neciboğlu, değişen riskleri anlamak için teknolojinin sunduğu imkânların önemine dikkat çekti.
Yapay zekâ, büyük veri, uydu görüntüleri ve ayrıntılı analizlerin riskleri daha görünür hâle getirebildiğini belirten Neciboğlu, yatırımların başarısının elde edilen sonuçlarla değerlendirilmesi gerektiğini vurguladı:
“Şirketlerimizde teknolojiye büyük yatırımlar yapıyoruz. Ancak sonuç çok önemli. Gerçek bir sonuç elde edemiyorsak bu yatırımlar boşa gidiyor.”
“Yapay zekâda doğru projeyi seçmek bir liderlik yetkinliği”
Yapay zekâ uygulamalarının maliyetine de değinen Neciboğlu, şirketlerin bütün projelere aynı anda yatırım yapmak yerine ihtiyaçlarına uygun çalışmaları seçmesi gerektiğini söyledi.
“Yapay zekâya yatırım yapmak için uygun projeyi seçebilmeliyiz. Bu, geleceğin liderleri için ayrı bir yetkinlik” ifadelerini kullanan Neciboğlu, sigorta sektöründe ilk önceliğin riskin daha doğru ölçülmesi olması gerektiğini belirtti.
Bankacılıktaki deneyiminden örnek veren Neciboğlu, sigortacılıkta risk yönetiminin belirli bir bölümün işiyle sınırlı kalmadığını vurguladı:
“Sigortacılık bütünüyle risk yönetimidir. Sabahtan akşama kadar yaptığımız iş risk yönetimi. Bizim işimiz riski ölçmek. Riski daha iyi ölçebilmek için de teknolojiye ihtiyacımız var.”
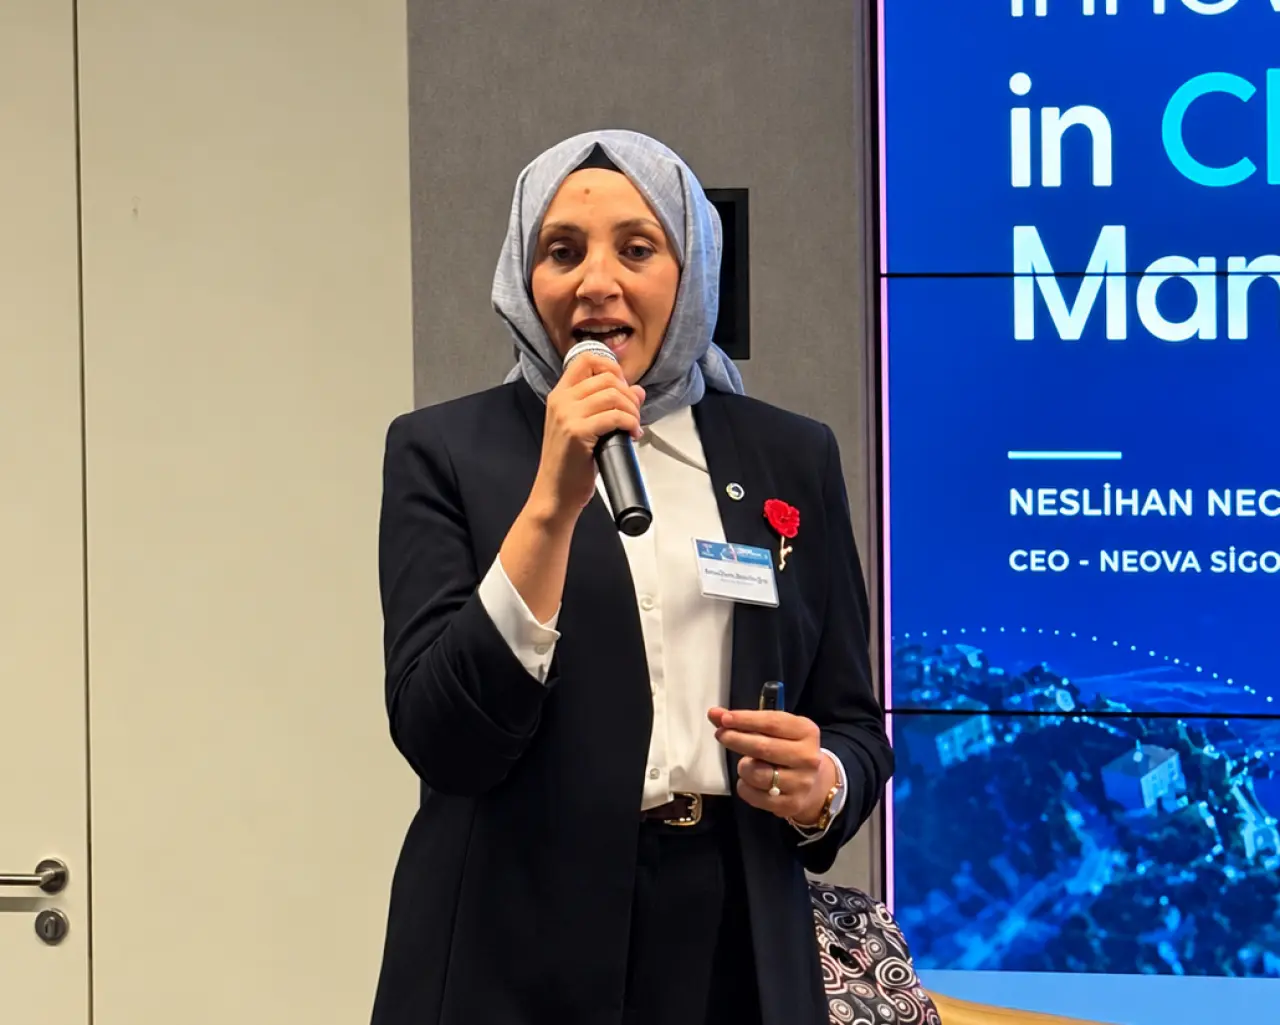
Neciboğlu, risklerin çeşitlenmesiyle geleneksel modellerin yetersiz kalabildiğini, bu nedenle dinamik ve yerel farklılıkları dikkate alan modellerin geliştirilmesi gerektiğini ifade etti.
Veri, karar ve uygulamaya dönüşmeli
Hasar geçmişinin hava durumu, çevresel veriler ve coğrafi bilgilerle birlikte değerlendirilmesinin önemine işaret eden Neciboğlu, geçmiş verilerin geleceği açıklamakta her zaman yeterli olmayabileceğini söyledi.
Türkiye’de hem ekonomik koşulların hem de risklerin değiştiğini belirten Neciboğlu, sigorta sektörünün sahip olduğu veri birikiminin yapay zekâ uygulamaları açısından önemli bir imkân sunduğunu ifade etti.
Ancak veri toplamanın ve model geliştirmenin tek başına yeterli olmadığını vurguladı:
“Veri bilgiye, bilgi de eyleme dönüşmeli. Aksi takdirde yapay zekâya yapılan yatırımlar boşa gider.”
Neciboğlu, risk analizlerinin ortaya koyduğu sonuçların fiyatlama ve diğer uygulamalara yansıtılması gerektiğini, rekabet nedeniyle bu sonuçların göz ardı edilmemesi gerektiğini söyledi.
Erken uyarı ve hasar önleme sistematik hâle gelmeli
Yapay zekâ yatırımlarında ikinci önceliğin erken uyarı ve önleme olduğunu belirten Neciboğlu, sigortacılıkta farklı risk türlerinin aynı anda izlenmesi gerektiğini ifade etti.
Olumsuz hava koşullarının tespit edilmesi, risk altındaki müşterilerin belirlenmesi, erken uyarı gönderilmesi ve önleyici adımların atılmasını birbirini tamamlayan aşamalar olarak sıraladı.
Sigorta şirketlerinin müşterilerine yaklaşan yağış ve kötü hava koşulları hakkında uyarılar göndermesini olumlu bir başlangıç olarak değerlendiren Neciboğlu, bu çalışmaların daha sistematik yürütülmesi gerektiğini söyledi:
“Bunları yapılandırılmış bir şekilde yapmalıyız. Çünkü biz müşterilerimizin ve ülkenin danışmanlarıyız.”
Uyarıların, müşterilerin evlerini, araçlarını ve iş yerlerini korumalarına yardımcı olacak uygulamalara dönüşmesi gerektiğini belirtti.
“Hızlı ödemenin amacı müşterinin toparlanması”
Hasar yönetiminde hızın önemine değinen Neciboğlu, Kahramanmaraş depremleri sonrasında Türk sigorta sektörünün çalışmalarının uluslararası reasürans çevrelerinde de dikkat çektiğini söyledi.
Yeni hasar yönetimi sürecini; olayın gerçek zamanlı tespiti, uydu ve dronlarla görüntü alınması, yapay zekâyla hasar değerlendirmesi ve uzman doğrulaması aşamalarıyla anlattı.
Teknolojinin sağladığı hızın müşteri açısından taşıdığı anlamı ise şöyle ifade etti:
“Hızlı olmamızın amacı müşterinin toparlanmasıdır. Yalnızca Neova’nın başarısı değil. Orada bizi bekleyen bir müşteri var.”
Yapay zekânın hız, büyük veri işleme ve örüntüleri belirleme yeteneklerini insanın muhakeme, empati ve sorumluluk alma becerileriyle birlikte değerlendirmek gerektiğini belirten Neciboğlu, şu mesajı verdi:
“Yapay zekâyı yalnızca mevcut olduğu için uygulamamalıyız. Yapay zekâ projelerine bilinçli biçimde odaklanmalıyız.”
Bozdemir: “Sigortanın geleceği riskleri öngörmek ve azaltmak”
Aydın Bozdemir, dayanıklı bir geleceğe ulaşmak için liderlik, hesap verebilirlik ve dayanıklılığın şirket uygulamalarına birlikte yansıtılması gerektiğini söyledi.
“Sigortanın geleceği yalnızca mevcut risklerle ilgili değil; riskleri öngörmek ve azaltmakla da ilgili. Hasar gerçekleştikten sonra harekete geçmekten, hasarı önlemeye doğru bir değişim yaşanıyor” diyen Bozdemir, sürdürülebilirliğin şirket stratejisinin ayrılmaz bir parçası olması gerektiğini vurguladı.
Anadolu Sigorta’daki yaklaşımı anlatan Bozdemir, sürdürülebilirlik komitesi, şirket genelinde koordinasyon, risk ve fırsatların bütüncül değerlendirilmesi ve stratejik kararlara entegrasyon başlıklarını öne çıkardı.
Bu çalışmaların yıllık ve orta vadeli planlarda yer almasının önemine dikkat çekti.
“Hedef koymak yetmez; ölçmek, izlemek ve raporlamak gerekir”
Sürdürülebilirlik çalışmalarında ölçülebilir performansın önemini vurgulayan Bozdemir, hedeflerin şirketin performans sistemlerine de entegre edilmesi gerektiğini söyledi.
“Hedef koymalı, ölçmeli, izlemeli ve raporlamalısınız. Ancak bu da yeterli değil. Bunları performans sistemlerinize entegre etmelisiniz.”
Sürdürülebilirliğin yalnızca üst yönetimin sorumluluğunda kalmaması gerektiğini belirten Bozdemir, bütün çalışanları ve yöneticileri kapsayan bir kurum kültürünün oluşturulmasına dikkat çekti.
İklim risklerinin yönetiminde risk analizleri, stres testleri ve senaryo çalışmalarının düzenli olarak güncellenmesi gerektiğini söyledi. Hasar verileri, iklim senaryoları ve yapay zekâ uygulamalarının gelecekteki risklerin ve portföy etkilerinin daha hızlı değerlendirilmesine katkı sağlayabileceğini ifade etti.
Yeşil dönüşümde yenilenebilir enerji ve elektrikli araçlar
Bozdemir, dayanıklı bir geleceğe geçişte tek bir şirketin kendi başına başarılı olamayacağını belirterek kamu kurumları, akademi, teknoloji şirketleri ve sigorta sektörünün ortak bir yol haritasıyla çalışması gerektiğini söyledi.
Anadolu Sigorta’nın yeşil dönüşüm çalışmalarını yenilenebilir enerji, sürdürülebilir ulaşım, yatırımların çevresel ve sosyal etkileri ile operasyonel dönüşüm başlıkları altında anlattı.
Güneş ve rüzgâr enerjisi yatırımları için geliştirilen sigorta çözümlerine, çatı tipi güneş enerjisi sistemlerine yönelik ürünlere ve elektrikli araçlarla batarya riskleri alanındaki çalışmalara değindi.
Şirketin 2050 net sıfır hedefi doğrultusunda Sinop’ta öz tüketim amaçlı güneş enerjisi santrali hayata geçirdiğini belirten Bozdemir, dönüşüme yalnızca ürünlerle değil, doğrudan uygulamalarla da katkı sunduklarını ifade etti.
Risk mühendisliğiyle hasar oluşmadan önlem
Sigorta şirketlerinin müşterileri ve toplum için danışmanlık rolü üstlenmesi gerektiğini belirten Bozdemir, risk mühendisliğinin bu yaklaşımın önemli araçlarından biri olduğunu söyledi.
Poliçe hazırlama sürecinde yapılan risk değerlendirmelerinin ve risk azaltma önerilerinin, müşterilerin gelecekte karşılaşabilecekleri kayıpları önlemelerine yardımcı olduğunu anlattı.
Teknoloji ortaklıklarıyla rüzgâr türbinlerindeki olası hasarların erken tespitine, sürüş güvenliğinin artırılmasına ve kaza riskinin azaltılmasına yönelik çalışmalar yürüttüklerini belirtti.
Bozdemir, sigortacılığın değişen rolünü şu sözlerle özetledi:
“Yalnızca riski üstlenen bir şirket değiliz. Riskleri öngören, azaltan ve danışmanlık sunan; müşterilerimiz ve toplum için bir dayanıklılık ortağıyız.”
Demirkan: “Parametrik sigorta geleneksel teminatın tamamlayıcısı”
Balkır Demirkan, parametrik sigortanın afet sonrasında ihtiyaç duyulan hızlı nakde erişim açısından sunduğu imkânları değerlendirdi.
Afetlerin ardından insanların barınma, su, gıda ve temel ihtiyaçlarını karşılamak için finansal kaynağa ihtiyaç duyduğunu belirten Demirkan, parametrik çözümlerin bu noktada tamamlayıcı bir rol üstlenebileceğini söyledi.
“Parametrik sigorta bir alternatif değil, kapsamlı korumanın bir parçasıdır” diyen Demirkan, bu modellerin ticari sigorta ve reasürans teminatlarıyla birlikte tasarlanabileceğini ifade etti.
İşleyişin temelinde ödeme koşullarının olay gerçekleşmeden önce belirlenmesinin bulunduğunu anlattı:
“Ödeme kuralları olaydan önce kararlaştırılır. Açık, tanımlı ve anlaşılır olmalıdır. Ödeme yapısı da bu kurallar içinde belirlenmelidir.”
Ödeme eşiği ve veri kaynağı baştan belirlenmeli
Demirkan, parametrik sigortada deprem büyüklüğü veya yer ivmesi, su seviyesi, rüzgâr hızı ve yağış miktarı gibi ölçülebilir göstergelerin kullanılabildiğini söyledi.
Bu modellerde konum, zaman aralığı, veri kaynağı ve ödeme kurallarının temel unsurlar olduğunu belirtti. Uydu görüntüleri, sensörler ve diğer verilerin, belirlenen koşulların gerçekleşip gerçekleşmediğini değerlendirmede kullanılabileceğini ifade etti.
Ödemelerin önceden tanımlanan eşiklere bağlı olmasının dikkatle ele alınması gerektiğini vurgulayan Demirkan, birbirine yakın konumlardaki kişilerin farklı ödeme sonuçlarıyla karşılaşabileceğine dikkat çekti.
Bir bölgede ödeme koşulu gerçekleşirken sınırın hemen dışındaki bir konumda gerçekleşmeyebileceğini belirterek, ürün tasarımında bu farklılıkların değerlendirilmesi gerektiğini söyledi.
Belediyeler için sınırlı pilot uygulama önerisi
Afet havuzlarının parametrik çözümlerle şehirlerin ve ülkelerin dayanıklılığını destekleyebileceğini belirten Demirkan, hızlı nakit sağlayan teminatların ilk katman olarak kullanılabileceğini, ardından diğer sigorta ve reasürans korumalarının devreye girebileceğini anlattı.
New York’taki bir uygulamadan örnek veren Demirkan, belirlenen sel eşiği aşıldığında sağlanan kaynağın, afetin etkilediği insanlara yardım ulaştırmak için kullanılabildiğini söyledi.
Türkiye’de de belediyeler için benzer modellerin değerlendirilebileceğini ifade eden Demirkan, önerisinin henüz bir fikir ve test yaklaşımı olduğunu vurguladı.
“Bir pilot uygulama yapabiliriz. Hizmet ve finansman ihtiyaçlarını tanımlayabilir, tetikleyici koşulları ve baz riskini test edebiliriz” diyen Demirkan, sınırlı bir çalışma kapsamında veri, ölçüm ve modellerin sınanabileceğini belirtti.
Sonuçların ölçülerek tasarımın geliştirilmesi gerektiğini söyleyen Demirkan, parametrik sigortanın açık kurallar ve hızlı nakit sağlama özellikleriyle afet sonrası müdahale planlarının bir parçası olarak değerlendirilebileceğini ifade etti.